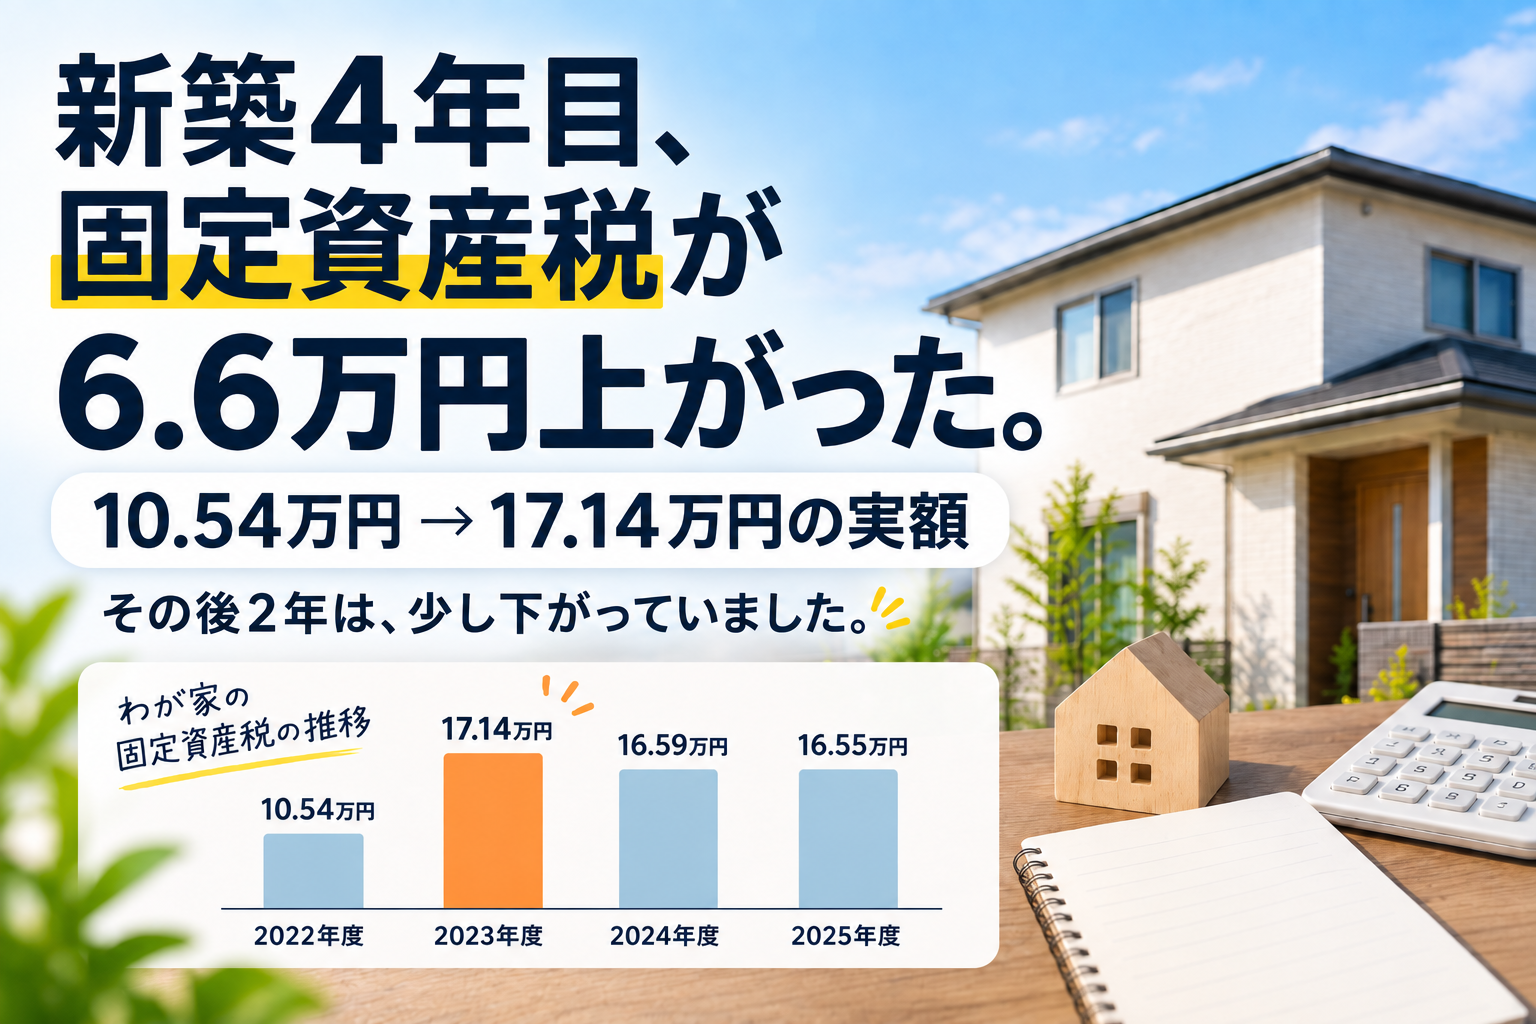
新築4年目、固定資産税が6.6万円上がった。10.54万円→17.14万円の実額
2019年新築の戸建て。固定資産税は2022年度10万5,400円から、4年目の2023年度17万1,400円へ6万6,000円増えました。新築軽減が終わる時期との一致、Money Forwardで年度額がずれた理由、その後2025年度までの実額を振り返ります。
家計を見直す順番、確認した数字、そこから考えたことを記録しています。
2019年新築の戸建て。固定資産税は2022年度10万5,400円から、4年目の2023年度17万1,400円へ6万6,000円増えました。新築軽減が終わる時期との一致、Money Forwardで年度額がずれた理由、その後2025年度までの実額を振り返ります。
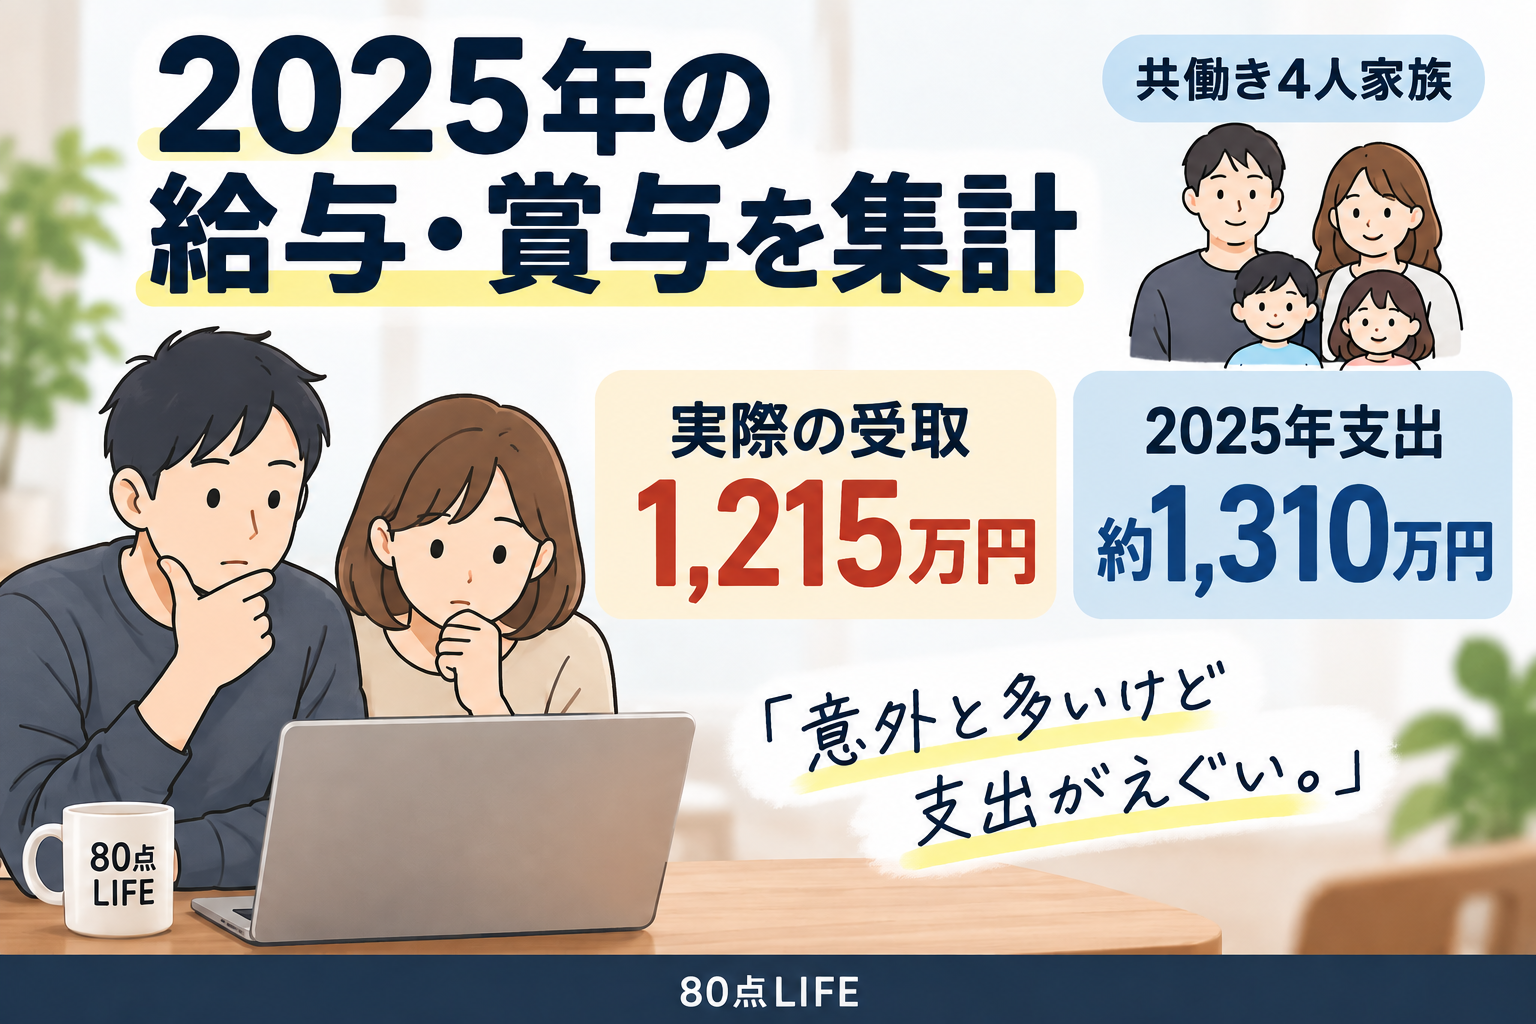
世帯年収約1500万円の共働き4人家族。2025年の給与・賞与を口座入金と手渡し賞与から拾い直すと、実際の受取は12,150,142円でした。Money Forwardの単純集計では拾えなかった賞与や、年間支出約1310万円との比較まで、実額で振り返ります。
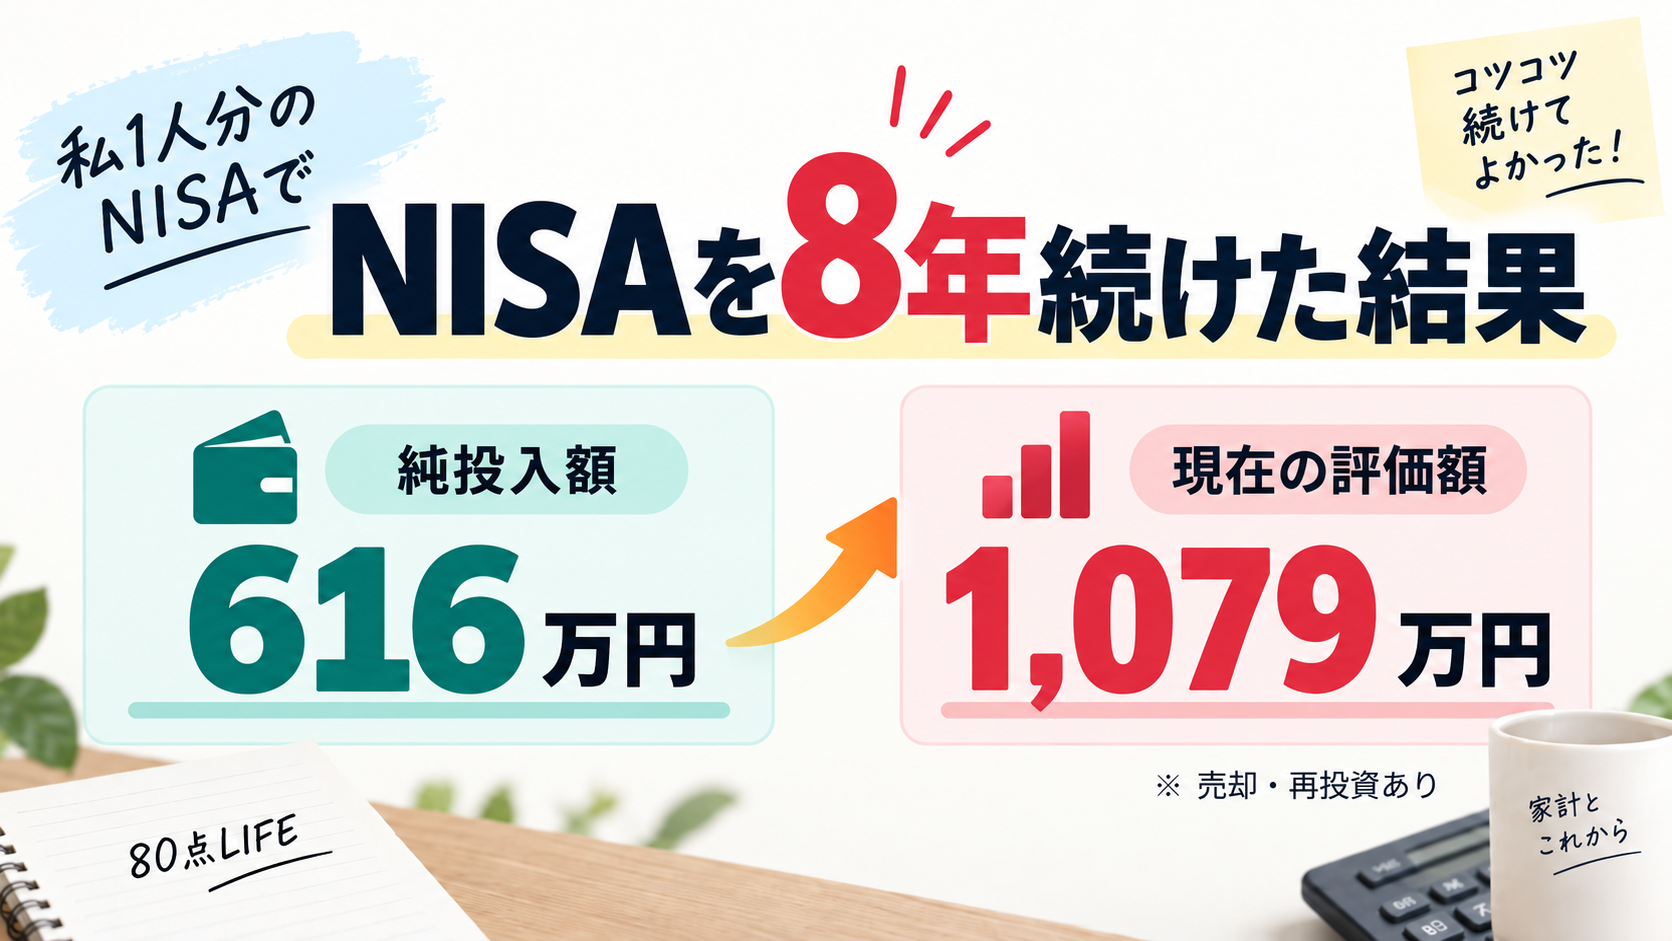
2018年5月からNISAを続けて8年3か月。売買履歴から計算した純投入額は約616万円、2026年9月現在の評価額は約1,079万円でした。倍くらいになっていると思っていたのに、思ったより増えていなかった理由を取引履歴から振り返ります。
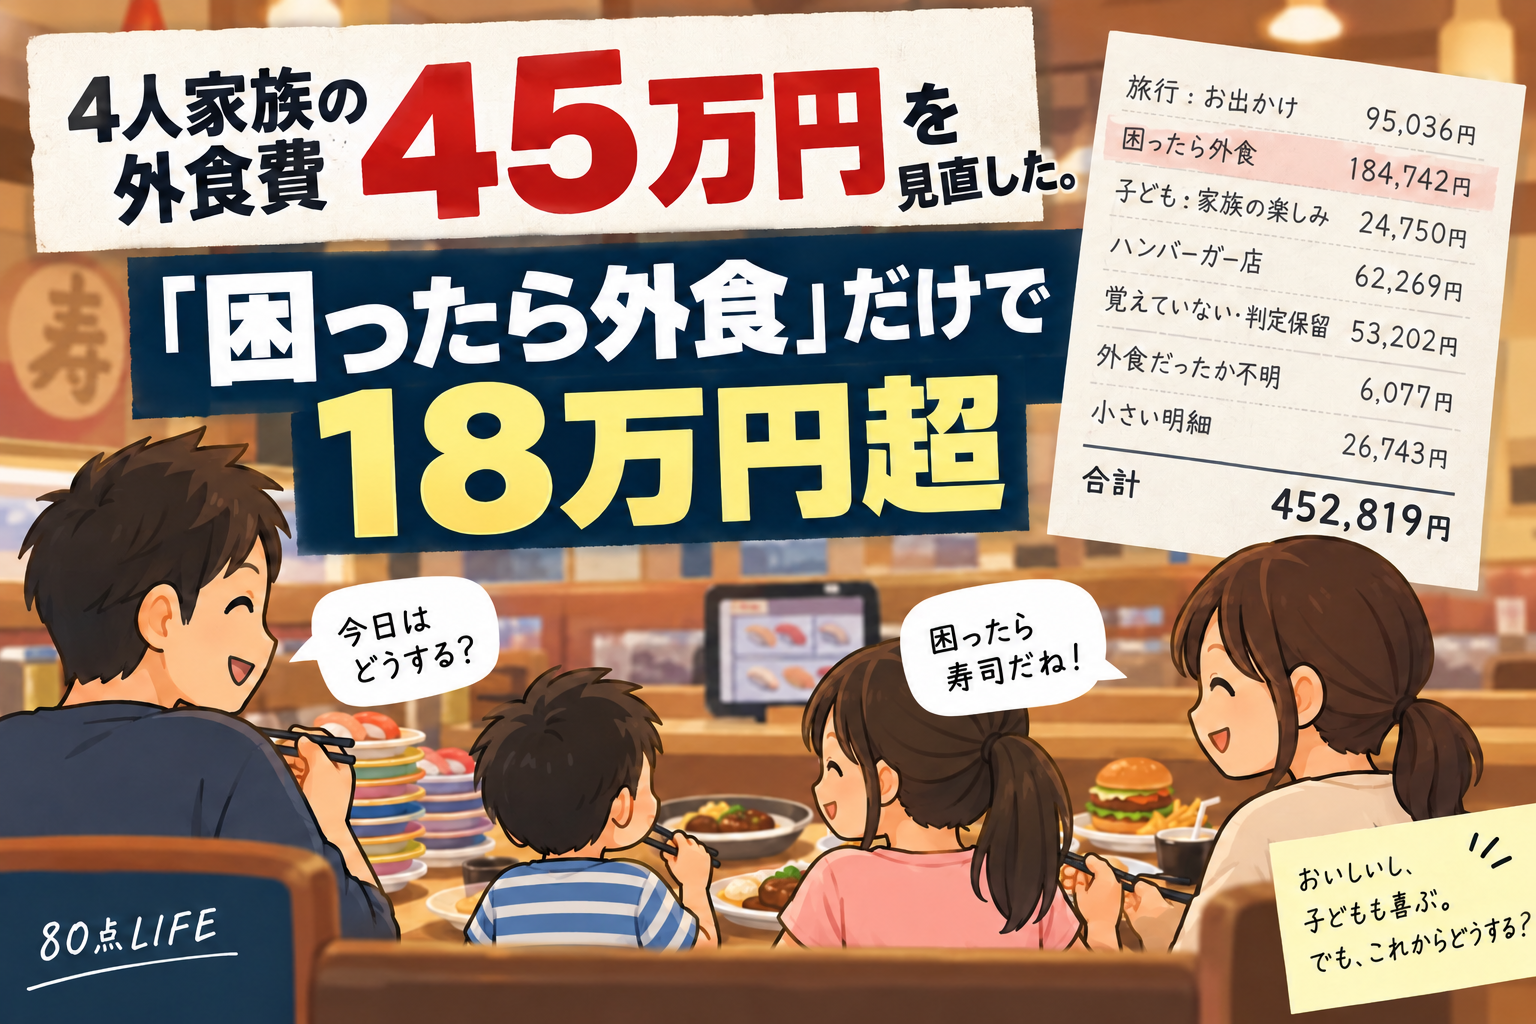
2025年、4人家族のわが家でMoney Forwardの「外食」に入っていた金額は452,819円。明細を見直すと、夕飯や昼食に困ってその場で決めた外食が、分かるものだけで184,742円ありました。旅行や子どもの楽しみとは分けて、外食費45万円の中身を振り返ります。
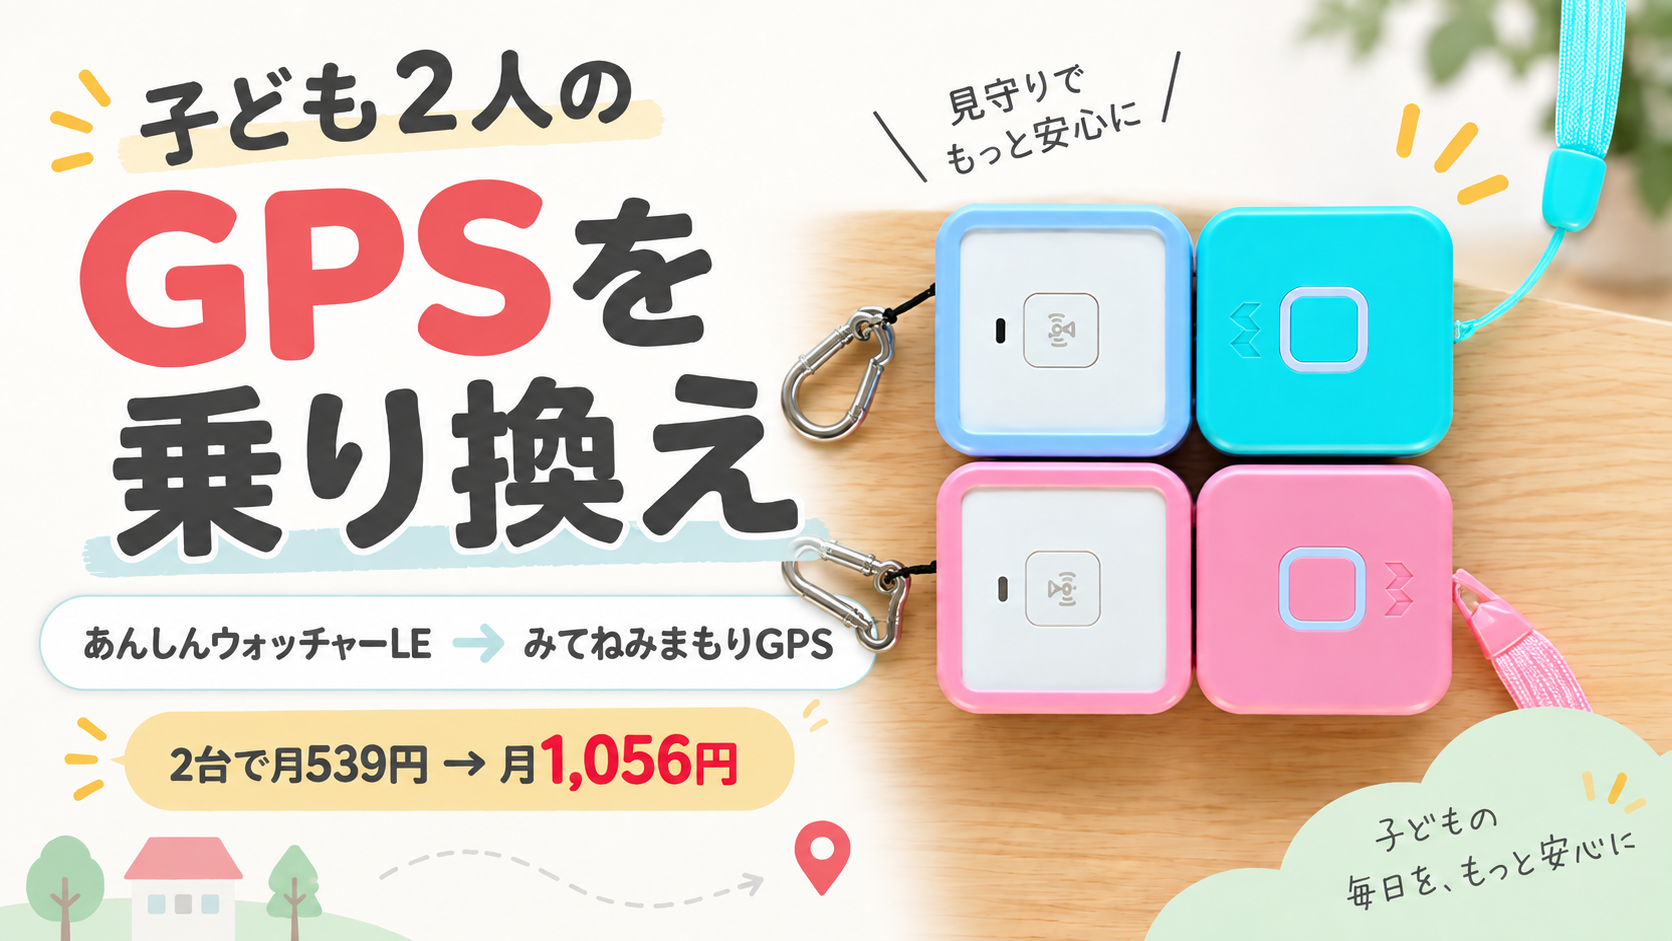
子ども2人にあんしんウォッチャーLEを持たせていましたが、みてねみまもりGPS MG05へ替えることにしました。GPSを持たせたきっかけ、2台使って気になった地図表示・通知・位置ずれ、月額が上がっても乗り換えることにした経緯を書きます。
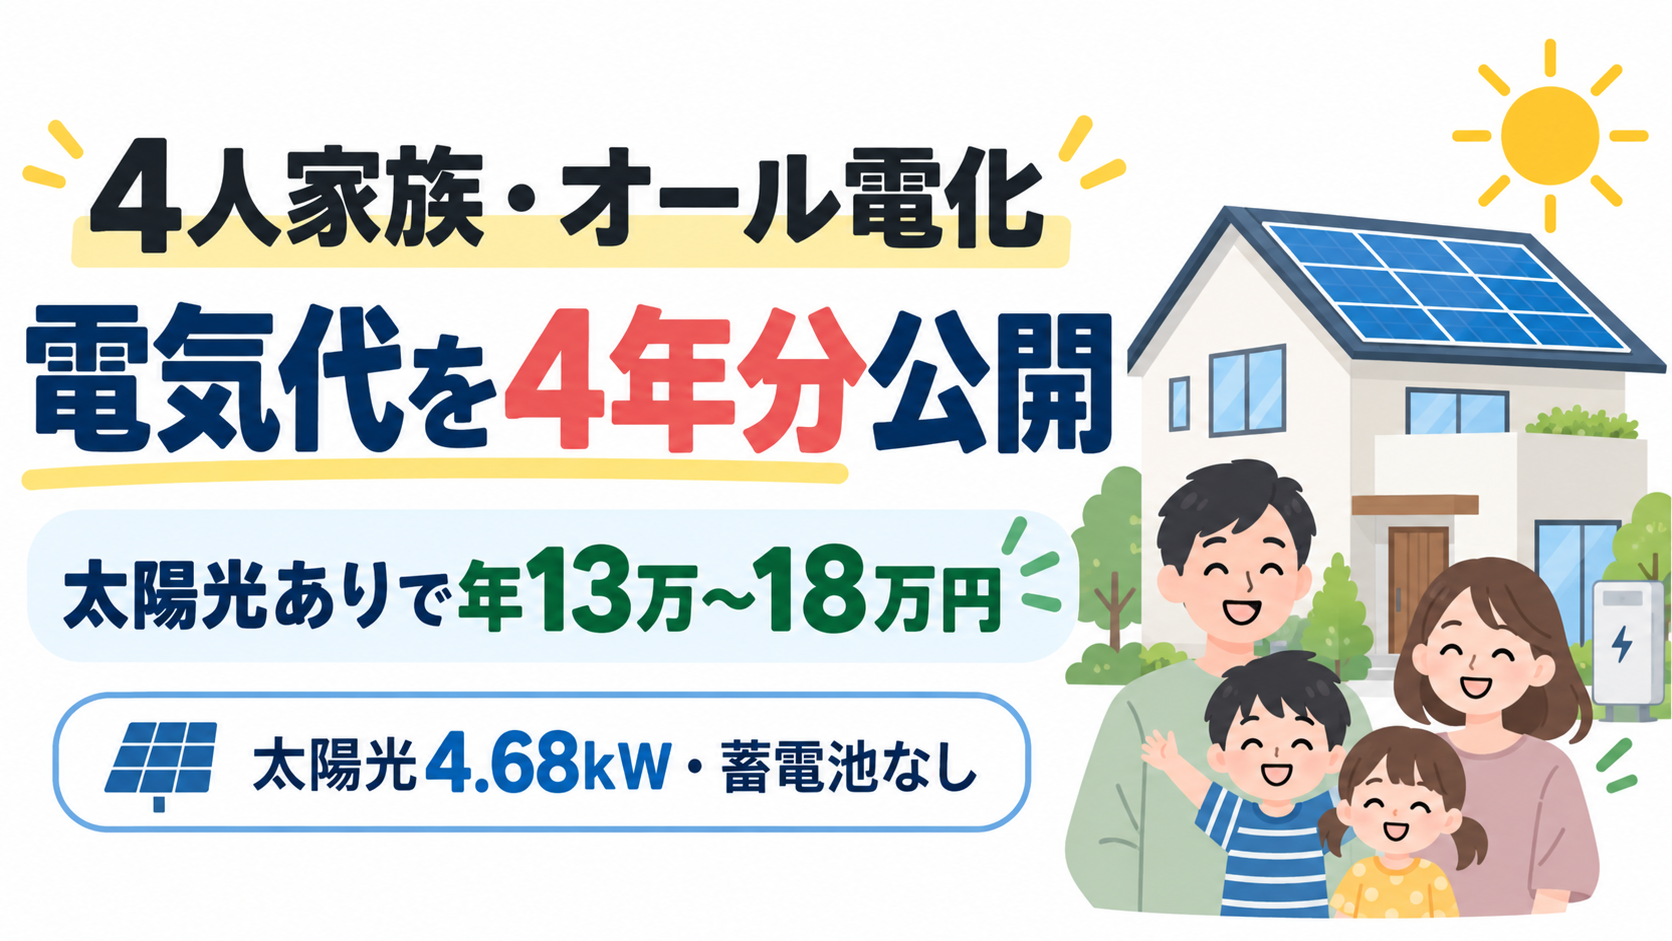
4人家族・約38坪の戸建て、オール電化、太陽光4.68kW、蓄電池なし。2022〜2025年にわが家の電気料金として支払った金額は年13万3,920〜18万4,507円、4年合計63万859円。2025年中に確認できた売電入金118,008円も、差し引かず別に記録します。
4人家族のわが家は生活防衛資金として現金200万円を確保しています。何か月分かで決めた金額ではなく、元はがん保険の一時金200万円。2025年の実支出で計算すると約3か月、外食・趣味・旅行などを全部外しても約3.6か月でした。
Money Forwardは妻も見られますが、特定口座は未連携。生活防衛資金200万円の考え方も共有していません。1Passwordに情報をまとめながら妻にはまだ共有していない、わが家のお金の現状です。
2014年に新車で買ったハスラーを2025年3月31日にMOTA査定。約11年・8万kmで査定は約8万円でした。翌月、同じ会社でフリードを購入し、下取りを交渉。購入書類の「下取車輌での充当金額」は307,977円でした。
小学4年生と2年生の勉強用に、2025年モデルのiPad 128GB Wi-Fiを57,780円で購入。漢字ドリルは数回で終わり、今は娘のお絵描きと留守番中のFaceTime連絡用に。買って約3か月時点の実体験です。
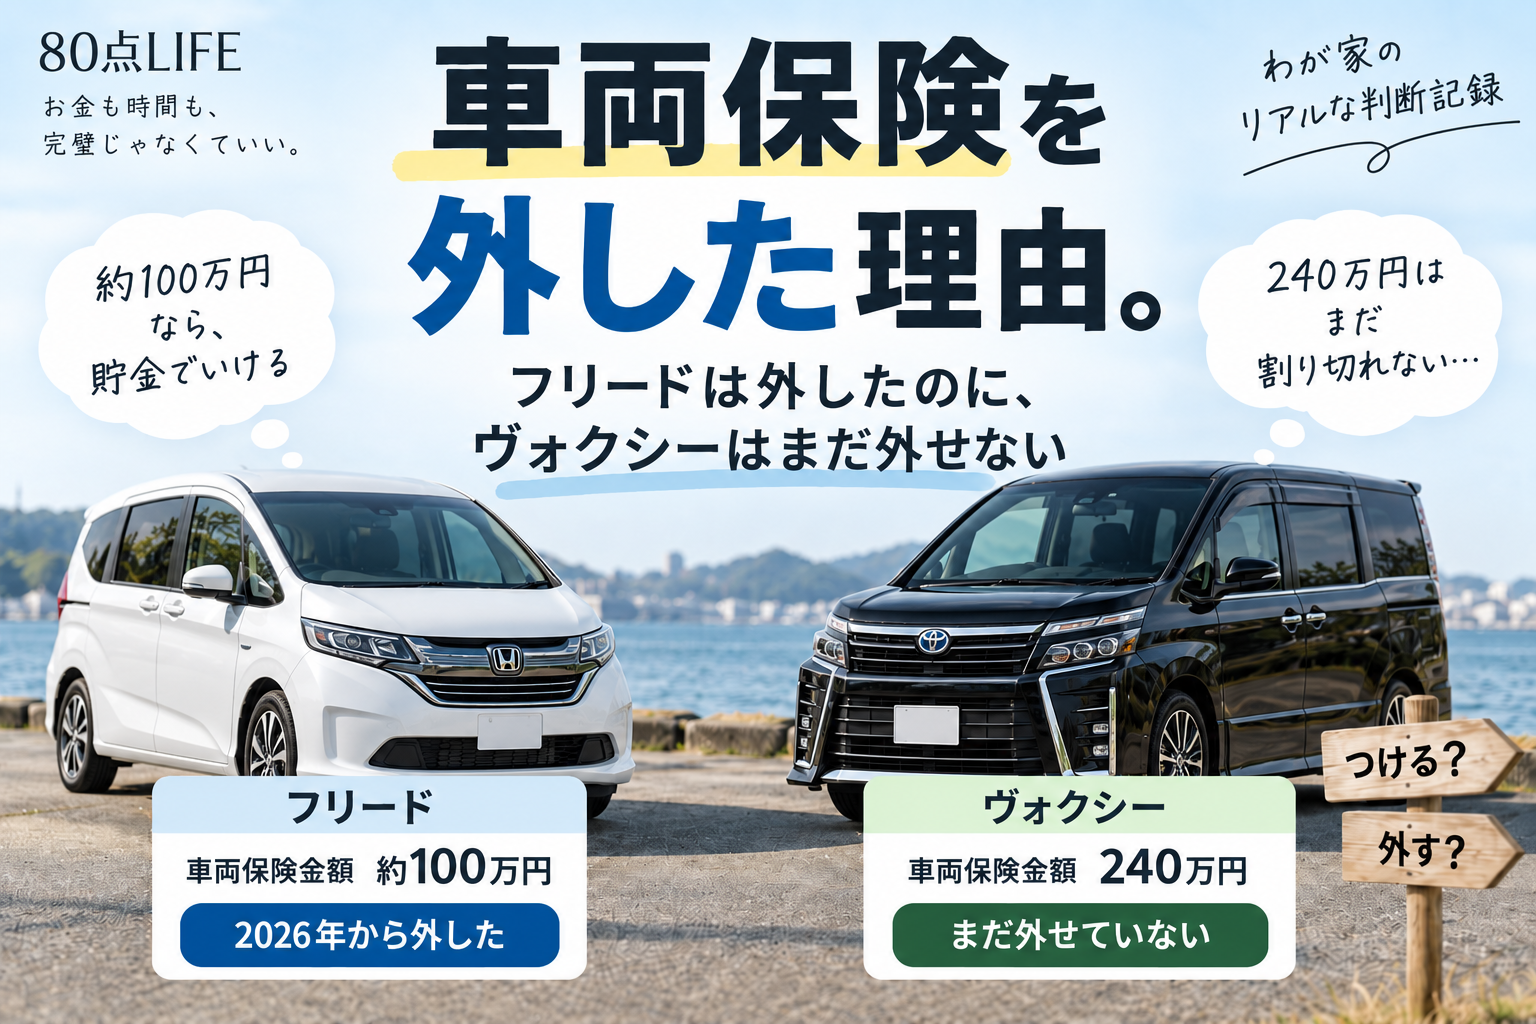
2025年にフリードの修理で車両保険を使い、18等級から15等級へ。2026年の更新見積もりは車両保険あり95,200円、なし42,400円でした。フリードでは外した一方、車両保険金額240万円のヴォクシーはまだ残している、わが家の判断過程です。
2025年のお盆、墓参り帰りに「ガリッ」と擦ったヴォクシー。給油するとガソリンが車の下へ漏れ、保険付帯のレッカーで修理店へ。タンク交換75,900円は20等級を下げたくなくて車両保険を使わず自己負担にした実体験です。
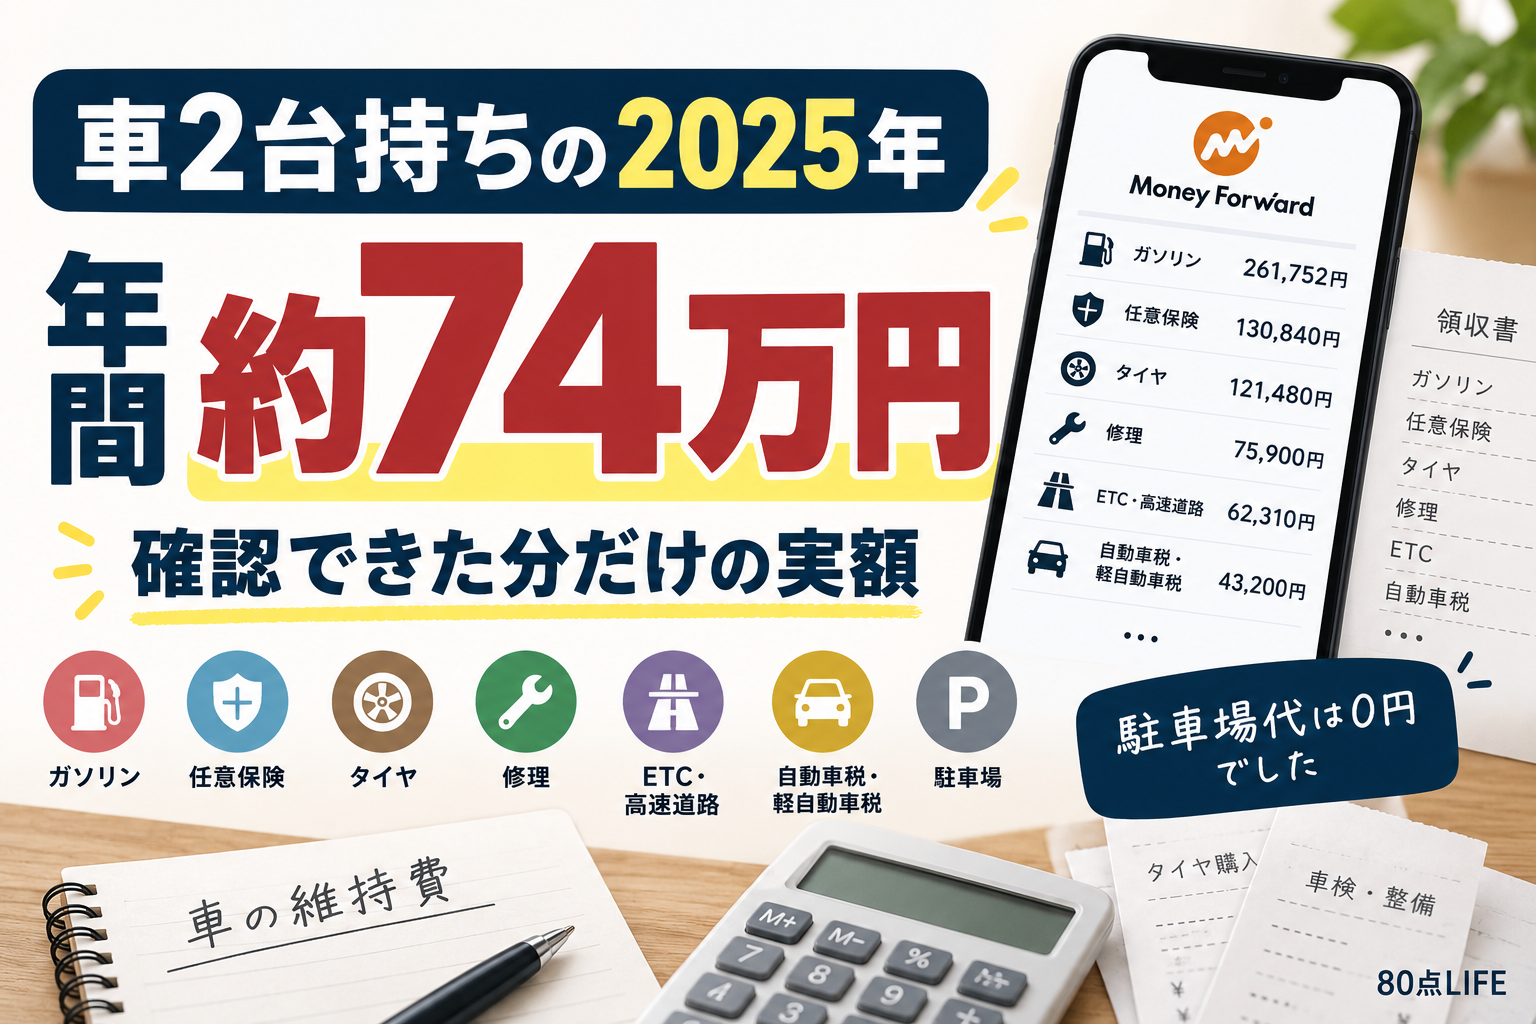
車2台を持つわが家の2025年の車関連支出をMoney Forwardで集計。ガソリン、任意保険、タイヤ、修理、ETCなど、車両購入費を除いて確認できた分だけで739,411円。途中で車を買い替えた年という前提も含めてまとめます。
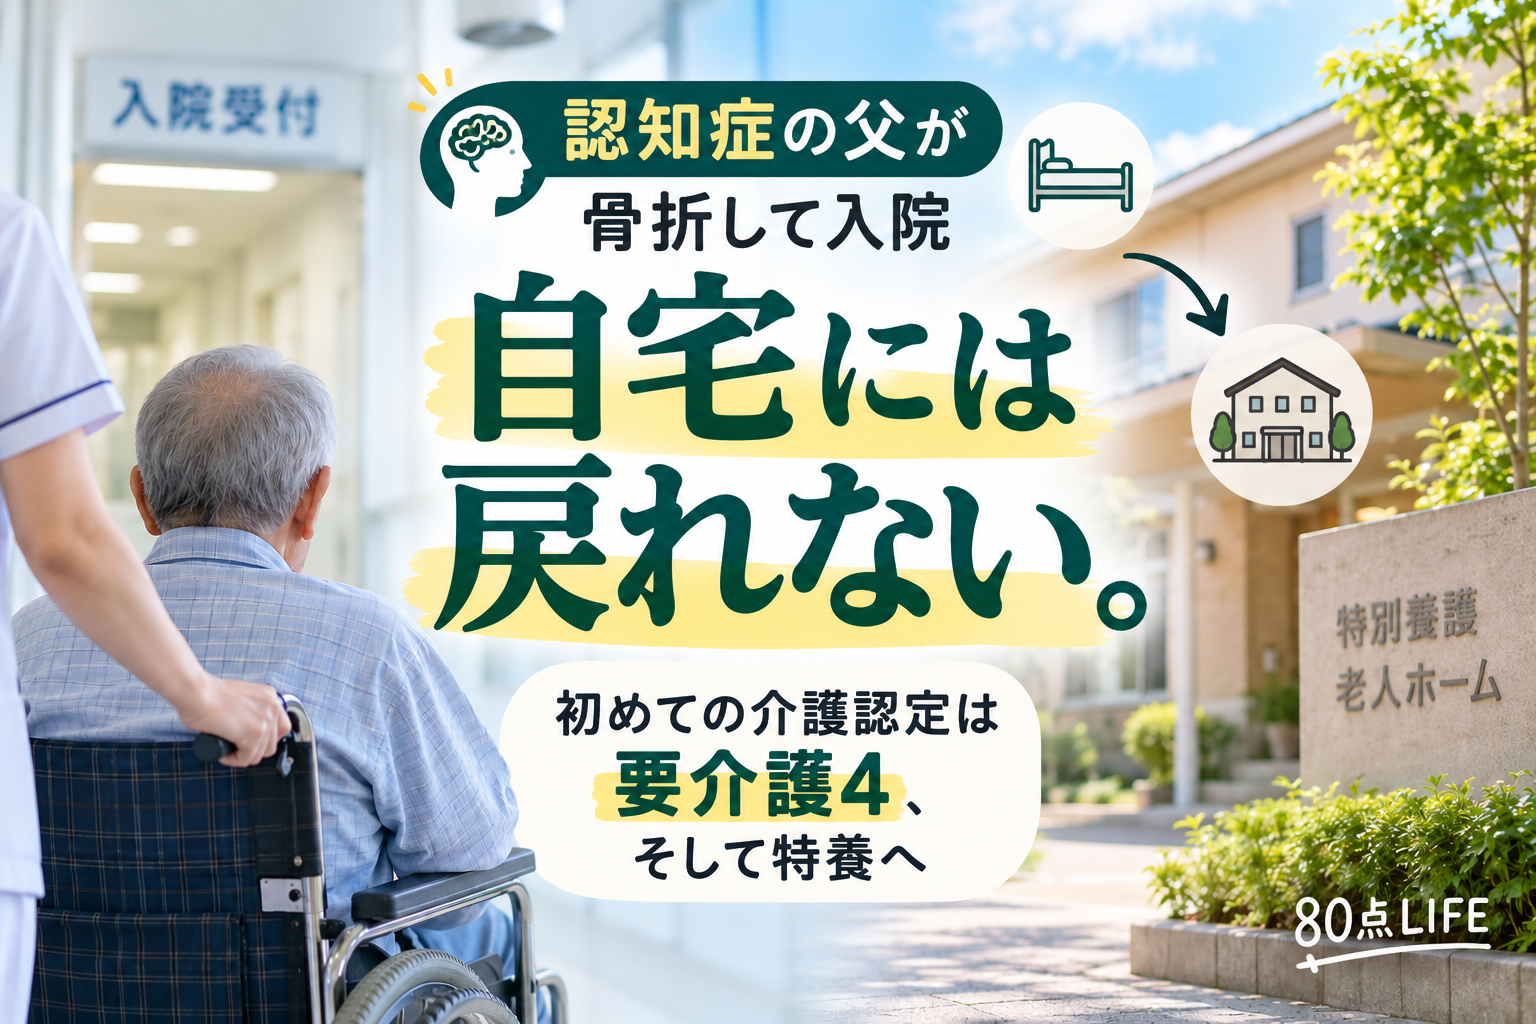
2024年、認知症の父が自宅で転倒して腰を骨折し、そのまま入院しました。初めて受けた介護認定は要介護4。自宅には戻れず、母と私で特養を探し、短期のステイから長期入所へ。月12〜13万円ほどの費用や、当時の私の負担まで書きます。
2022年12月、父が車で出かけたまま帰ってこなくなり、警察に捜索をお願いしました。見つかったのは県をまたいだ場所。父は迷ったことすら覚えていませんでした。その後、認知症と診断され、わが家が免許返納と車売却まで進めた実体験です。
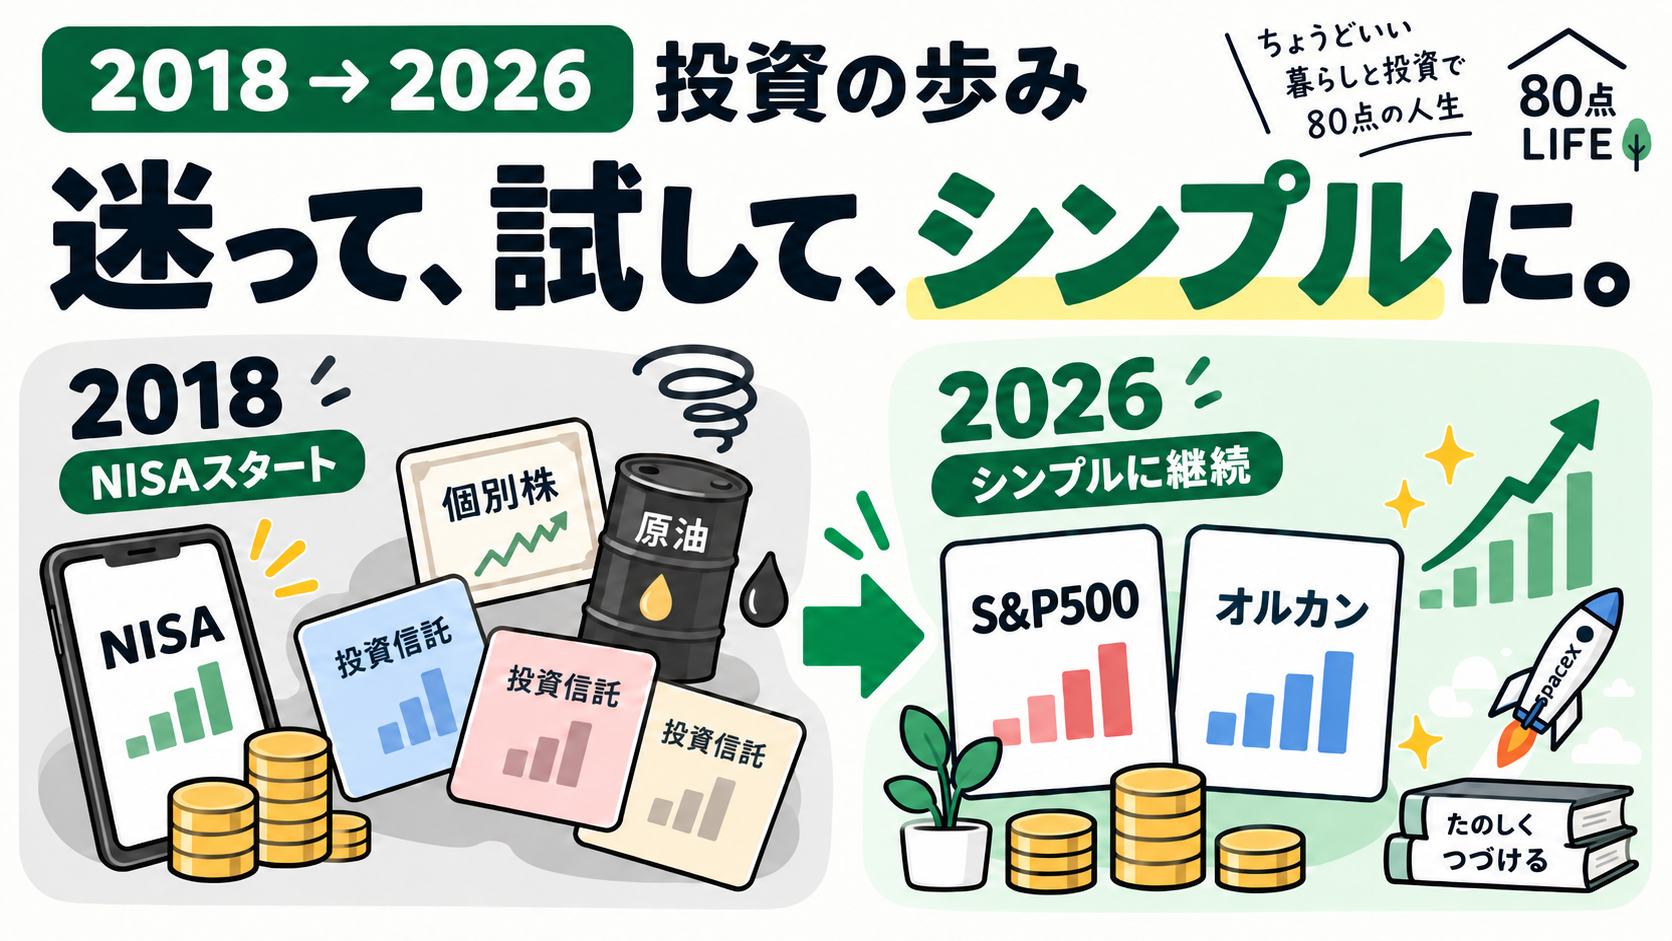
2018年にNISAを始めた頃は知識がなく、ランキングで投信を選び、個別株や原油にも手を出しました。原油は約54万円プラスでも売り時に迷走。いろいろ経験した私が、今はS&P500とオルカン中心になった経過を取引履歴から振り返ります。
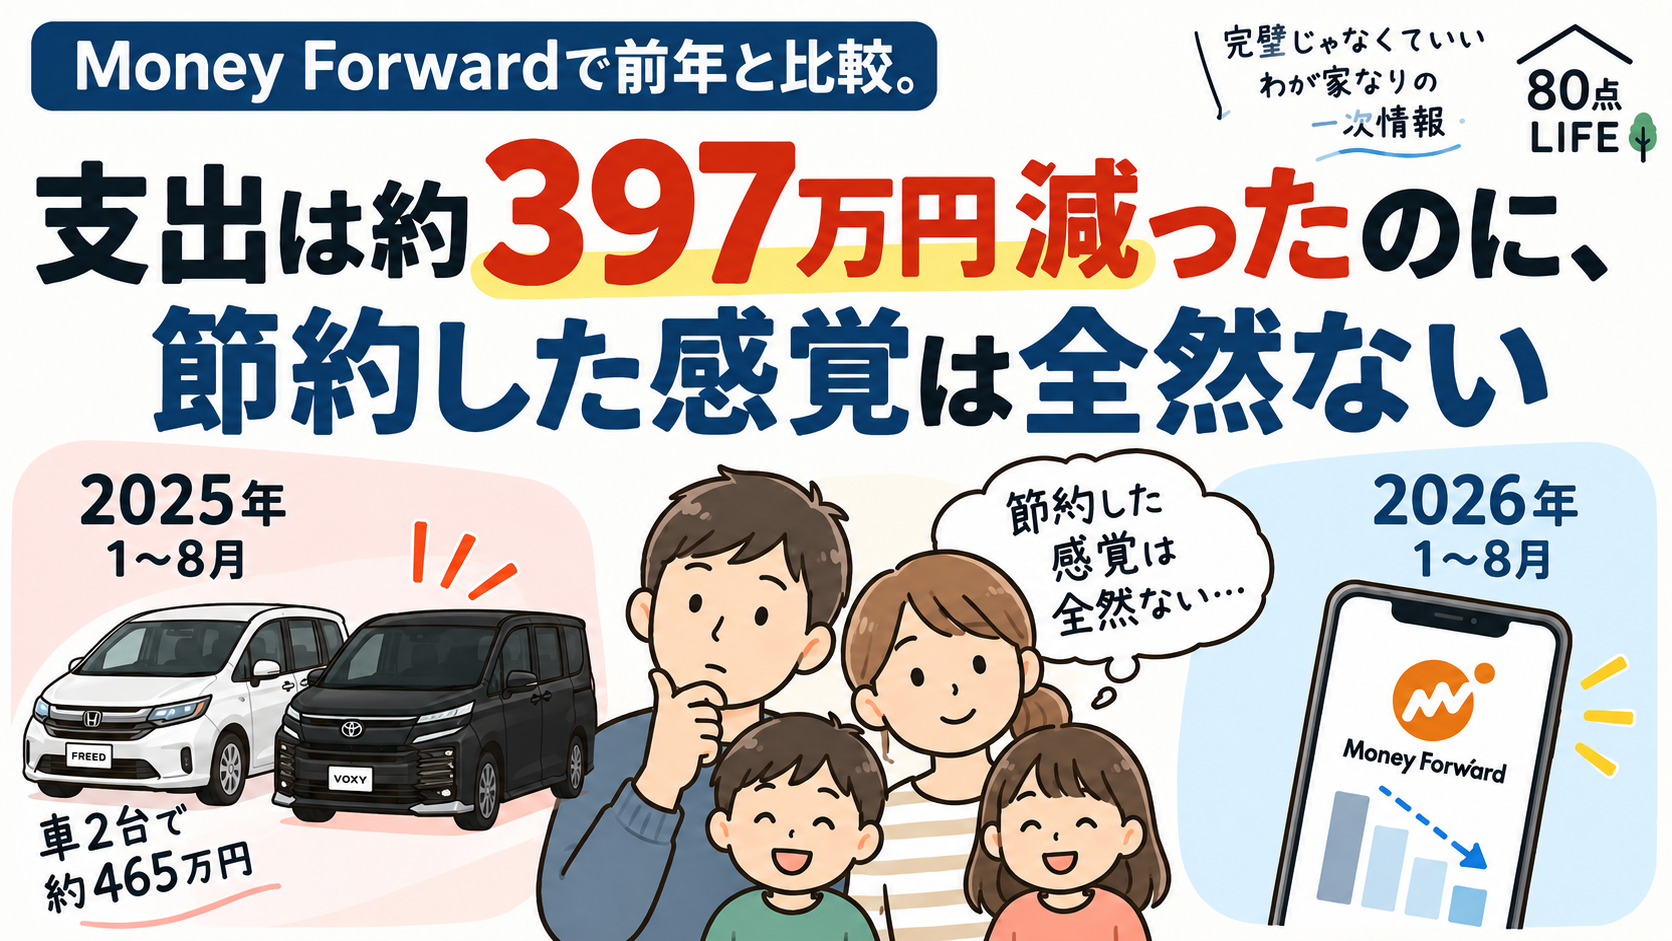
Money Forwardで2026年1〜8月を前年と比較すると、支出は約397万円減っていました。でも節約した感覚は全然ありません。車2台で約465万円を使った2025年との違いを、実際の家計データで見直します。
2021年から夫婦で楽天ふるさと納税を続けています。毎年頼むティッシュ・トイレットペーパー、子どもが好きなむきエビ、使えていない木製まな板、ポイントのお得感が減った今も続ける理由を書きます。
2025年のMoney Forwardを見直すと、4人家族の食費は修正後で約128万円、うち外食は約45万円でした。総務省の平均とも比べましたが、短期スイミングが食費に入るなど分類はかなりざっくり。それでも外食の多さは気になりました。
2019年の新築時、予算と考えがまとまらず外構を後回しにしました。入居2〜3年後、記憶ではフェンスやカーポートなどに約500万円。それでも土地がかなり広く、外構はまだ完成した感じがありません。後回しにして今どう思うかを書きます。
エンディングノートを作ろうとしたら、その前に整理することが多すぎました。クレジットカードは4枚ほどから2枚へ。でも銀行口座は減らせず、1Passwordも家族はまだ見られません。ノートが完成していない途中経過を書きます。
2025年2月、妻が通勤途中にタントで事故。おとなの自動車保険へ電話し、レッカー、その後の担当者とのやり取りやアプリでの進捗確認まで実際に経験しました。ネット型の自動車保険を事故で使って感じたことを書きます。
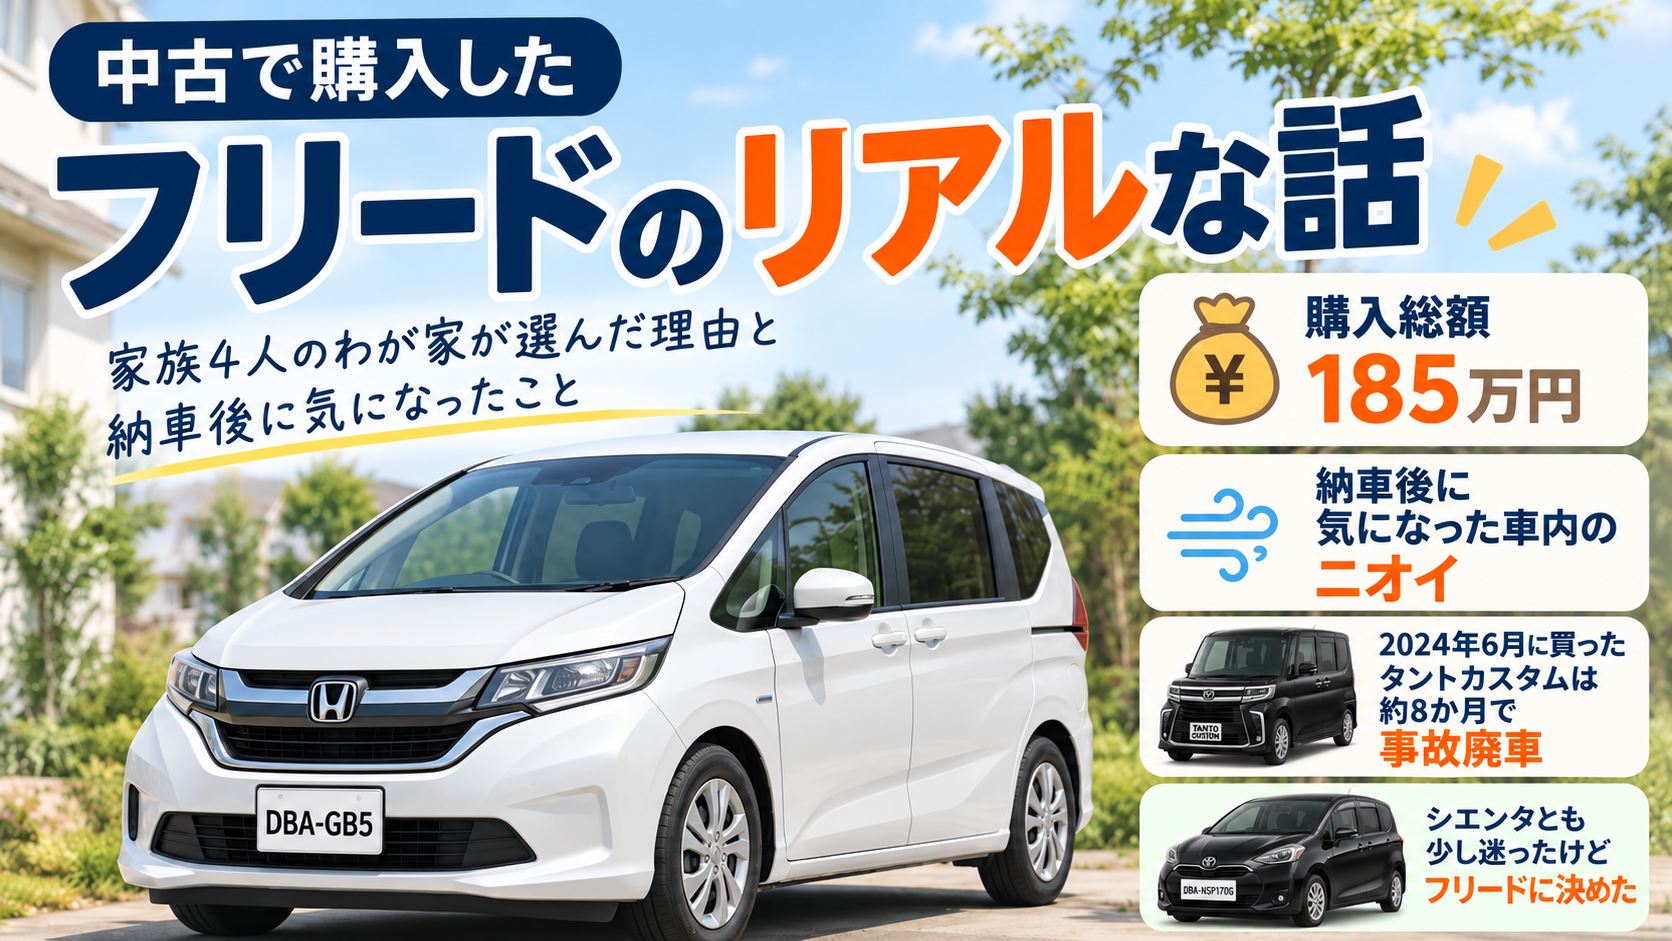
2024年に買ったタントを約8か月で事故で失い、軽を探すつもりが妻の希望で3列シートへ。2018年式・約5万kmの中古フリードを総額185万円、ハスラー下取り後155万円で買いました。納車後に気づいたにおいの話まで書きます。
2025年は車2台で約465万円など大きな支出が重なりましたが、夫婦で月15万円のNISA積立は止めませんでした。なぜ続けたのか、逆にどこまで現金が減ったら止めるのか。まだ決めきれていないわが家の考えを書きます。
2019年に変動金利0.525%で組んだペアローン。手元の資料では2024年10月0.675%、2025年4月0.925%、2026年4月1.175%へ。返済額は1人52,873円から60,619円になりました。実際の金利推移と今の考えを書きます。
特別費を積み立てたいと思いながら、何を特別費にするのか決められません。車や子どもの矯正は分かる一方、旅行や電子ピアノ、家具は?普通預金から払い、資産全体で見ているわが家の実情を書きます。
YAMAHA SCLP-8450 EMを本体26万4,000円+5年保証1万7,000円、合計28万1,000円で購入しました。アップライトではなく電子ピアノにした理由と、購入1年後「9割物置」になっているわが家の実際を書きます。
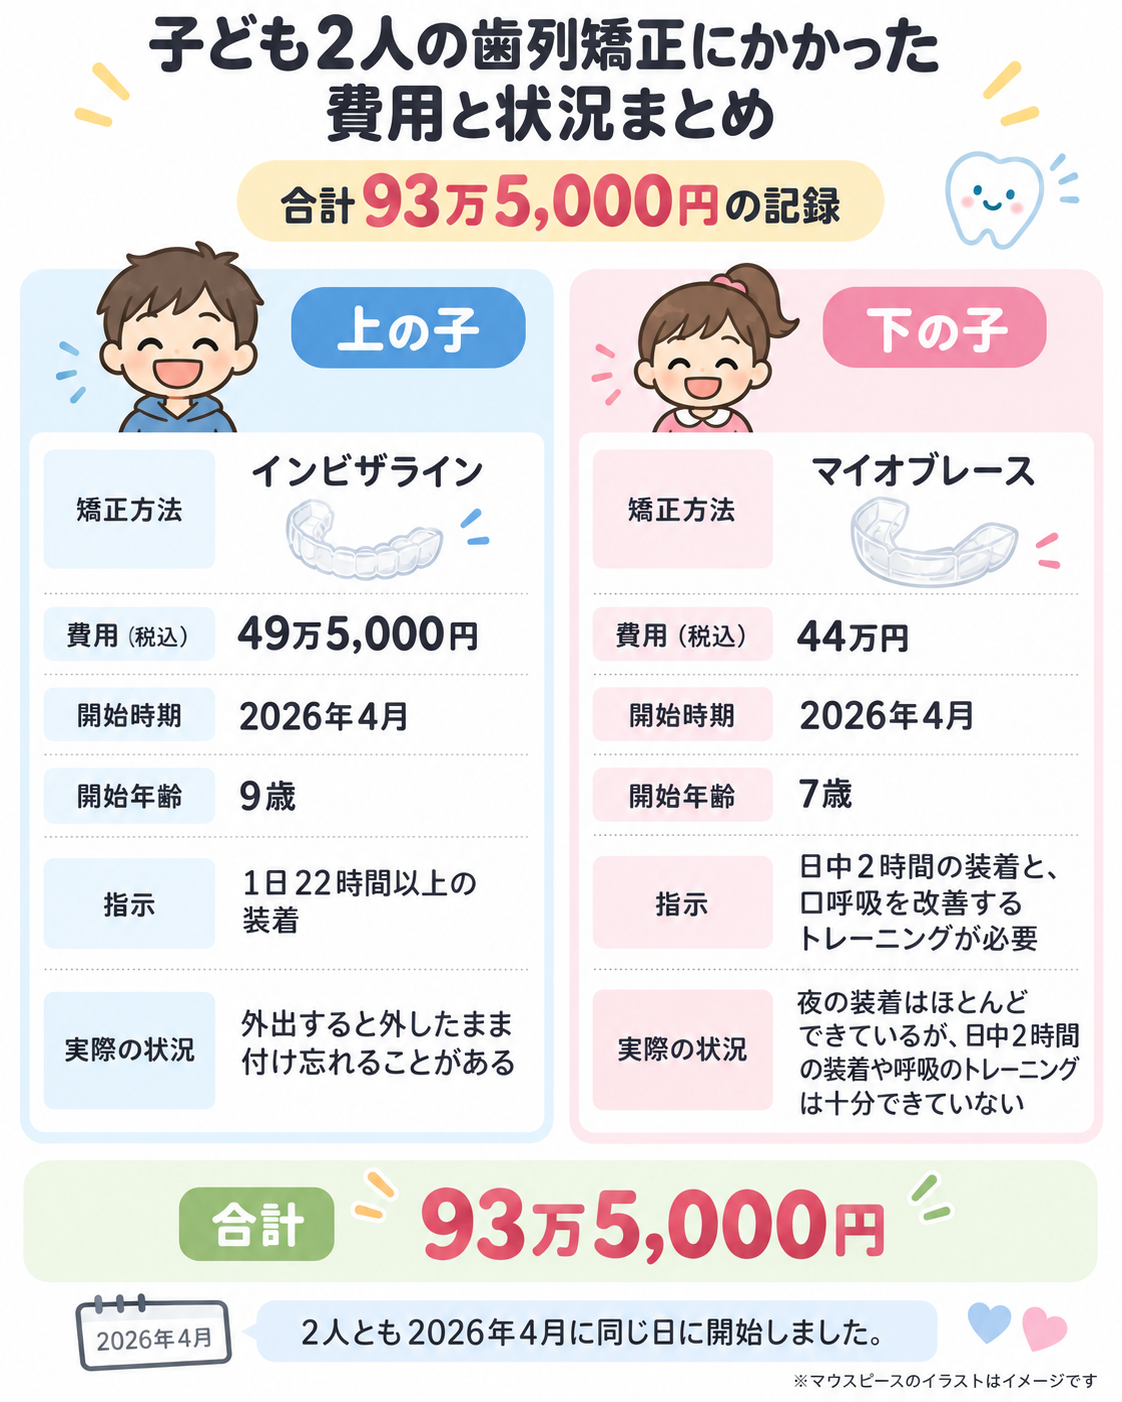
9歳の上の子はインビザライン49.5万円、7歳の下の子はマイオブレース44万円。2026年4月に2人同時に歯列矯正を始めました。3院比較、一括払いにした理由、実際に続けて感じた難しさをまとめます。
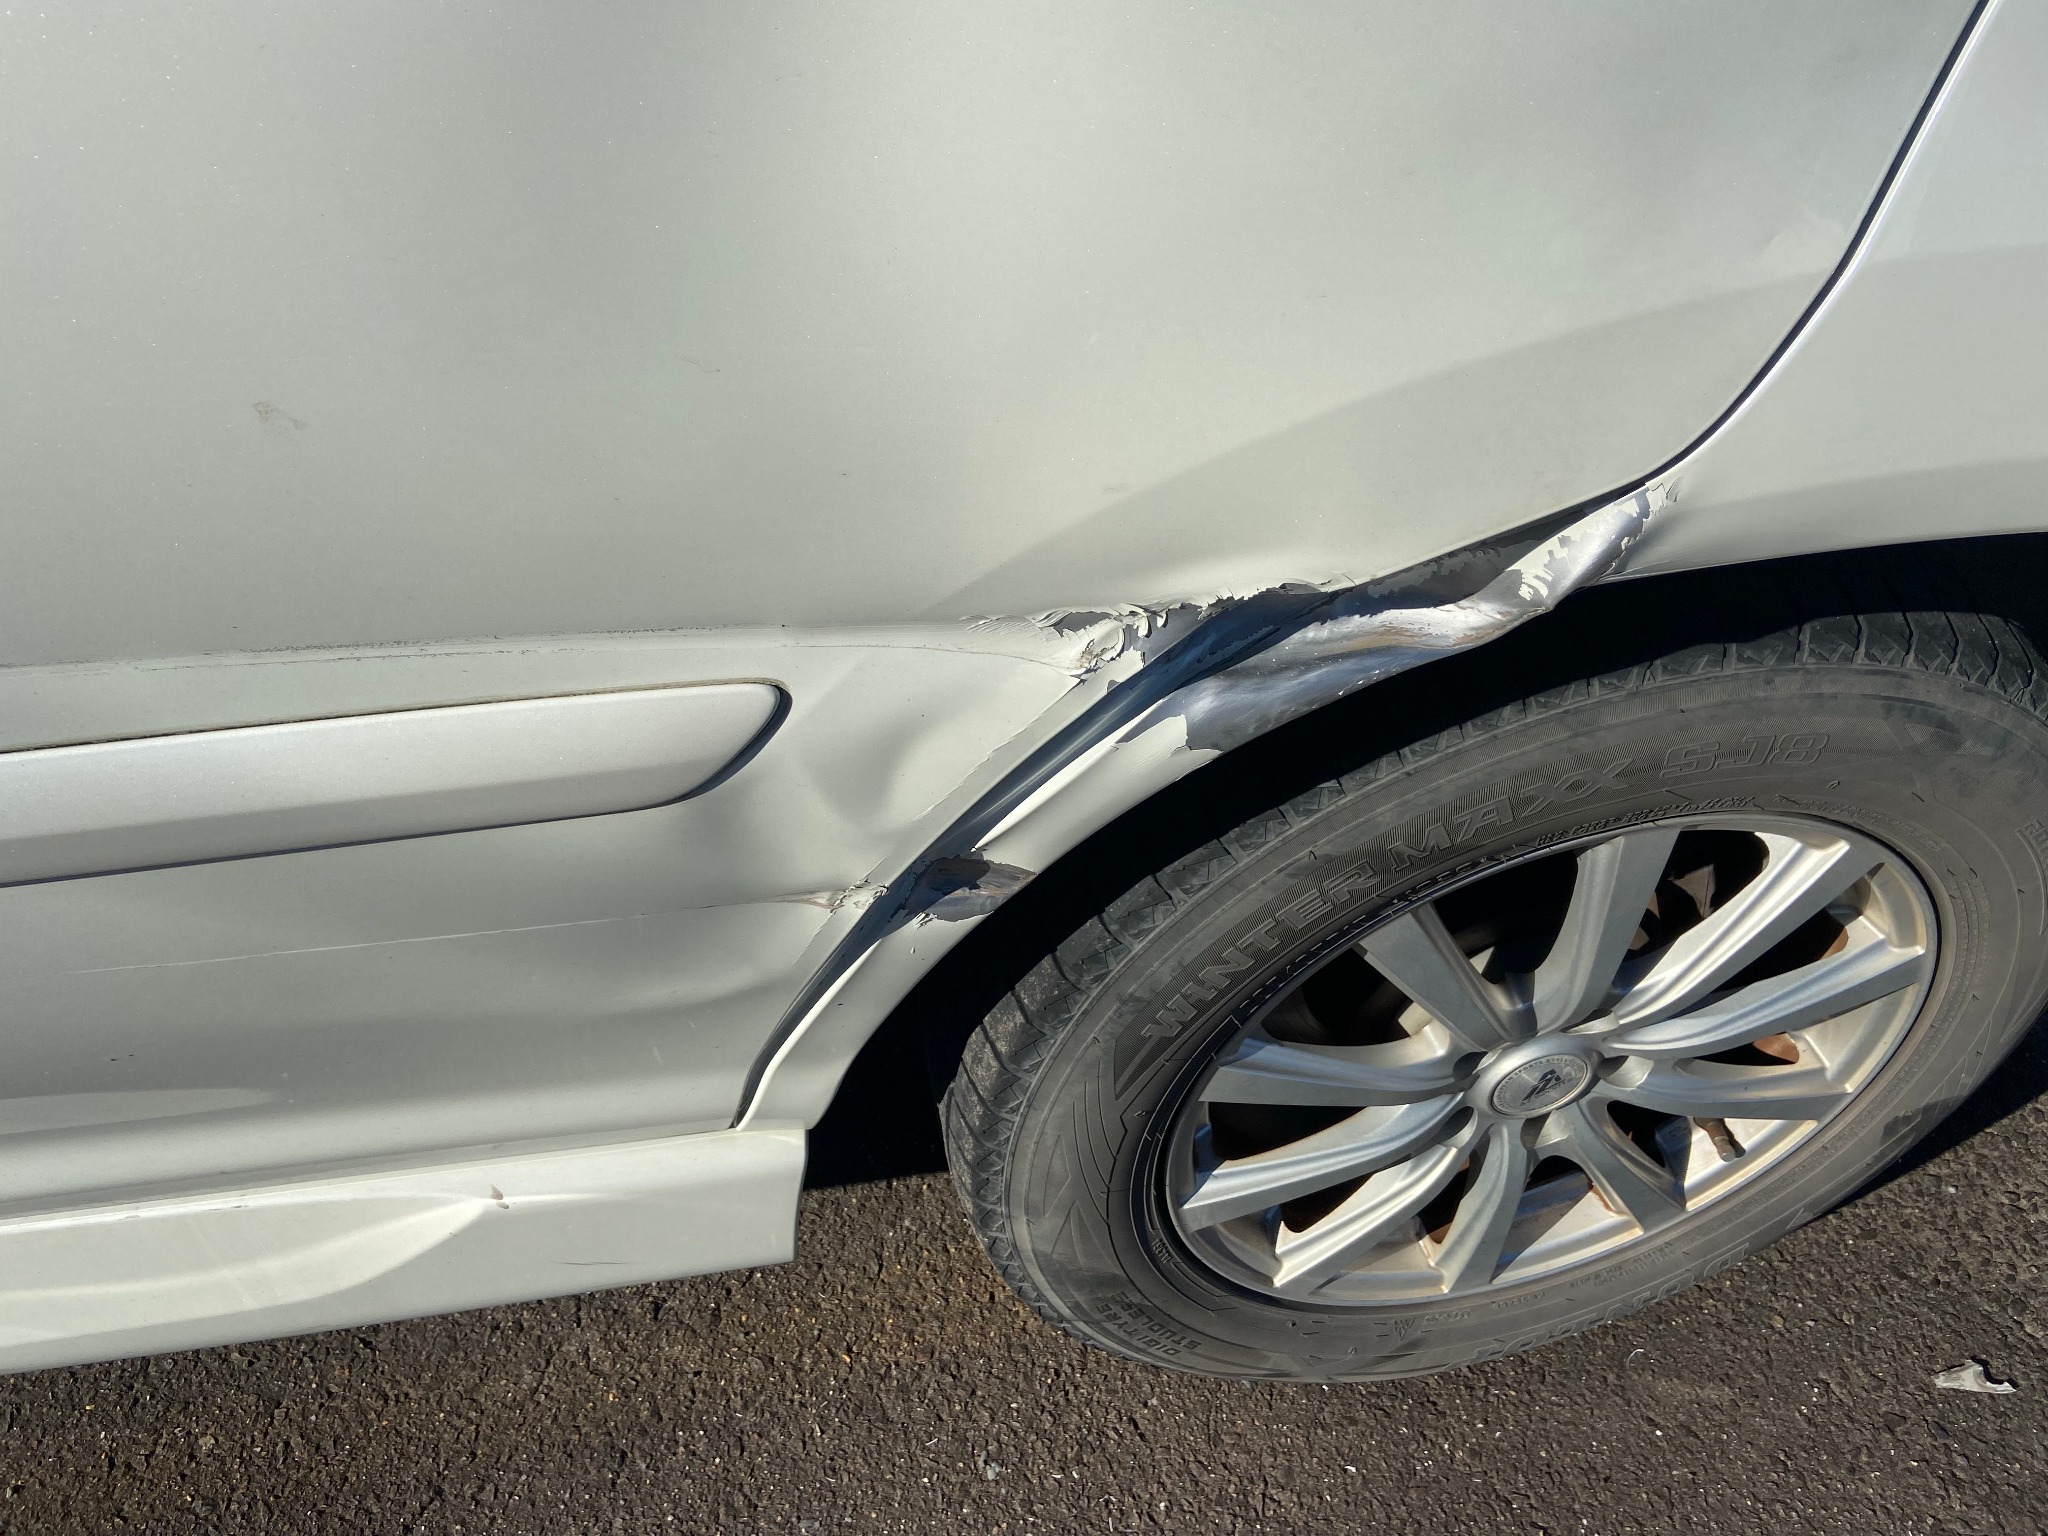
ディーラー下取り約20万円だった12万kmの2代目ハリアーをMOTAで査定すると、現車確認後80万円の提示。ところが売却前にぶつけ、再査定は約42万円に。実際に使った体験を書きます。
世帯年収約1500万円、子ども2人、住宅ローン残高約3000万円。生活には困っていません。それでもローンと老後への不安は残り、5000万円まで資産が増えても今度は減るのが怖くなりそうです。45歳共働き家庭の実感を書きます。
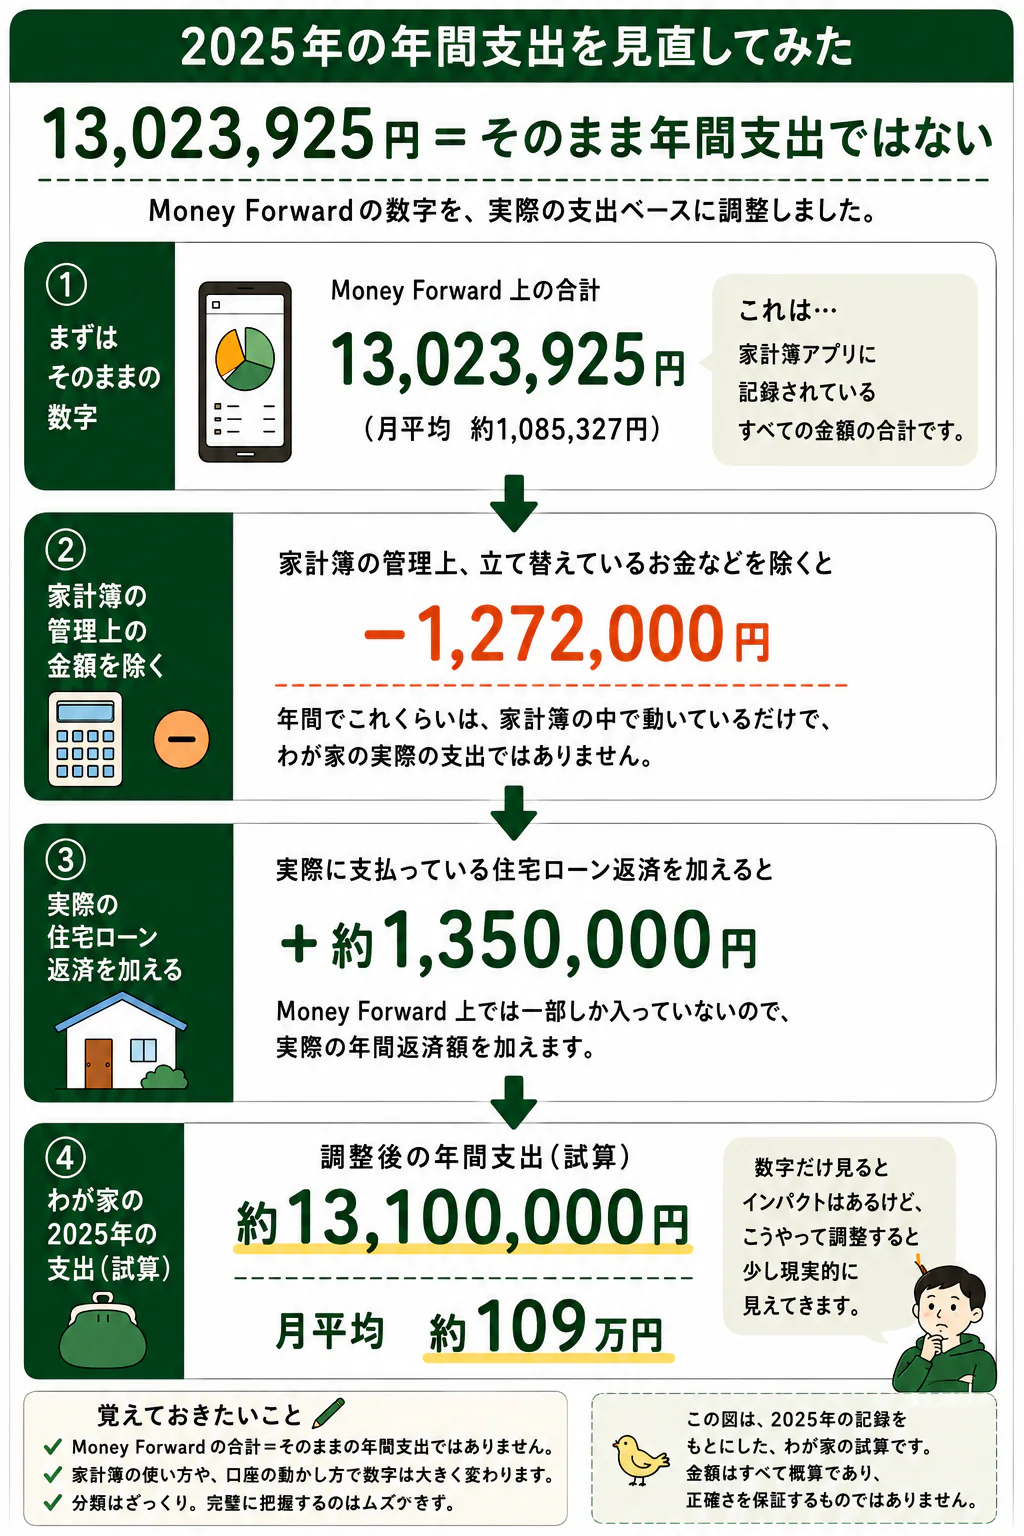
Money Forwardで2025年の家計を見返すと、住宅ローンを補正した年間支出は約1,310万円。車2台、沖縄旅行、電子ピアノ、外食。それでも全部削ればいいとは思えない、4人家族のリアルな支出を振り返ります。
旅行や子どもの誕生日には使いたい。でも、なんでもない日の外食は「総菜でよくないかい?」と思います。満足度の低い浪費だけを消せない、わが家の話です。
夫婦と小学生2人でUSJ周辺ホテル3軒に泊まった記録です。USJまでの近さ、実際に払った宿泊代、その日の価格と空き状況で選んでいる理由を書きました。
2020年からMoney Forward MEで家計は見えるようになりました。でも毎月の支出額には驚くし、変動費は減っていません。妻がパートになった後は、赤字を見るのが少し怖いです。
ホテル代、チケット代、高速代とは別に、USJの現地支出が10万円を超えていました。使いすぎたとは思う。でも旅行先では気にせず使いたくて、妻がパートになれば回数は減るかもしれません。
2019年、ペアローンを組むときに片方だけ固定にする案も考えました。結局2本とも変動金利を選び、金利が1%を超えた今に思うことを書きます。
1年以上、200〜250万円のノア W×B IIを探していました。中古車店へ行ったその日に最終的にヴォクシーを買い、後悔はないのに今もノアを見てしまいます。
夫5万円、妻10万円。夫婦のNISA積立を半分ずつにしていない、わが家の理由を書きます。
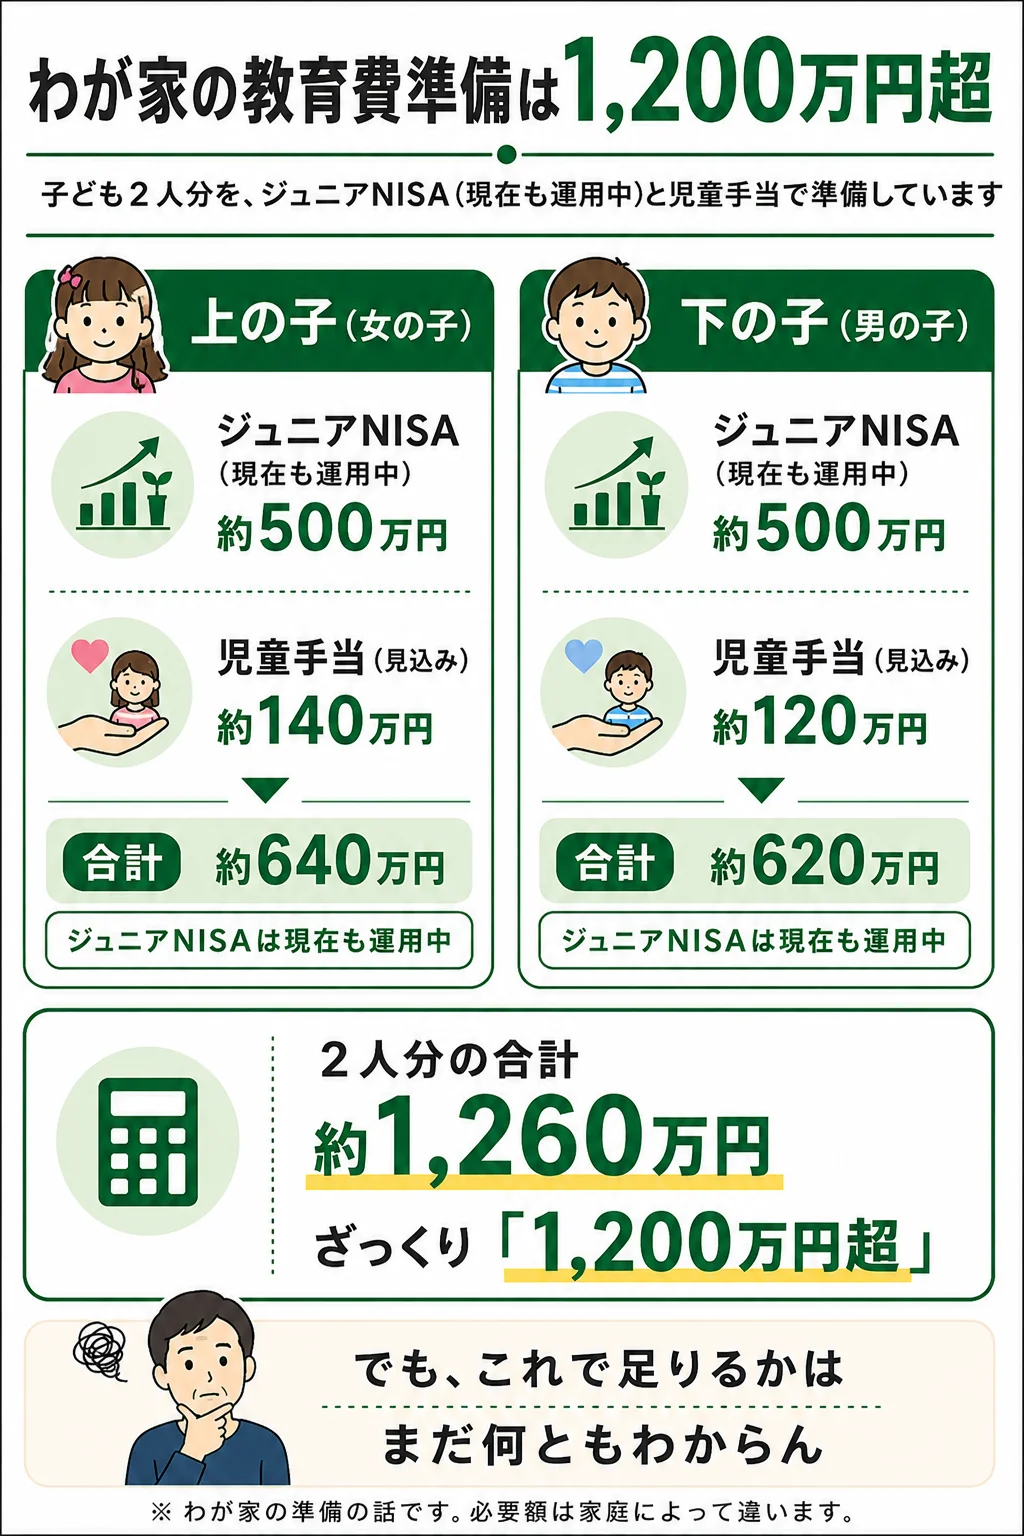
子ども2人の口座には、ジュニアNISAと児童手当でだいたい1,200万円を超えるお金があります。それでも教育費として多いのか少ないのか、足りるのかも分かりません。
妻がパート勤務へ変わる予定ですが、扶養内か扶養外かも、どのくらい働くのかもまだ決まっていません。家計がどう変わるのかを考えながらも、今は「何ともわからん」状態です。
住宅ローン控除が終わったら一部返すつもりでした。それでも資産残高が減るのが嫌で繰り上げ返済できない、今の迷いを書きます。
認知症の父のお金を管理する中で、今となっては聞けないことが出てきました。家族がお金の存在を知り、必要なときにたどり着ける状態を作りたいと思う理由を書きます。
医療保険とがん保険はやめましたが、私は保険必要論者です。死亡後の家族の生活を貯金だけで支えるのは難しいと考え、夫婦で月4,096円の収入保障保険を残しています。
子どもが生まれたら学資保険が当たり前だと思っていました。元本割れしていたこども共済は解約でき、日本生命の学資保険は払込額を少し上回って解約できたのに、含み損の個別株はいまも売れない理由を書きます。
医療保険とがん保険をやめたあと、もともとの貯金から200万円を別口座へ移しました。医療費専用ではなく、何にでも使える生活防衛資金として考えている記録です。
妻の保険を見直した方がいいと思いながら、話を切り出すまで1〜2年かかりました。保険料だけでは決められなかった、わが家の途中の話です。
固定費削減目的で保険を見直しに行ったら逆に保険料はさらに増えて月3万円を超えました。あとからお金の勉強をして、迷いながら考え方が変わった頃の記録です。
端末代込みで月1万円だった妻のスマホ代。安さだけでは決めず、通信品質の不安も残る中で、わが家なりの80点を探してきました。
夫婦で残る住宅ローンは約3,000万円。変動金利と妻の収入減、まだ続く家の出費を前に、身の丈に合っていなかったと思うことがあります。
特定口座全体では含み益で、全部売ればプラスです。それでも「あとちょっと」が続いて、塩漬けの個別株をまだ売れません。
保育園の頃から迎えは最後で、今も学童で「遅い」と言われます。妻がパートを選ぶ理由と、時間もお金も欲しい今の迷いを書きます。
夫婦で月15万円のNISA積立は、妻がパートになれば減らすかもしれません。今を極端に我慢してまで守るつもりはなく、まだ金額は決めていません。
一度やればその後も効くと思い、金額の大きいスマホと保険から見直しました。かなり減った一方、ネットや電気代は今もそのままです。
外食を減らした方がいいと思いながら、ご飯を作るのが面倒なら今も即外食です。妻の収入減を前に、今までの暮らしを変えられるか不安になっています。