元金均等返済で金利上昇。利息ほぼ2倍、5年ルールを勘違いしていました
総返済額を抑えたくて元金均等返済を選んだわが家。変動金利0.525%→1.175%で、月の利息は7,159円→14,950円に。元利均等の5年ルールについて私が勘違いしていたことも分かりました。
この記事の目次
住宅ローンの変動金利が0.525%から1.175%になりました。
返済予定表を2年前と見比べてみると、毎月の利息は7,159円から14,950円に。
ほぼ2倍です。
「これからまだまだ上がりそうなのに、既に倍とかやばくないか?」
最初に思ったのはこれでした。
私が2019年に元金均等返済を選んだのは、総返済額を少なくしたかったからです。
元利均等返済とも迷いましたが、最終的には元金均等を選びました。
それなのに、実際に金利が上がってみると利息はほぼ2倍。
そこで気になったのが、当時迷ったもう一方の元利均等返済でした。
5年ルールがある商品なら、5年間は返済額が変わらない。それなら5年以内に全部繰り上げ返済してしまえば、金利が上がってもあまり関係ないんじゃないか。
そう思って調べ直したら、私は5年ルールを勘違いしていました。
元金45,714円のまま、増えた7,791円は全部利息だった
以前、変動金利が上がって毎月の返済額が増えた話を書きました。
住宅ローン変動金利0.525%→1.175%。返済額は1人52,873円→60,619円になった
今回は返済額ではなく、その中身を見ます。
元金均等返済は月によって返済額が少しずつ変わるので、手元の返済予定表から同じ7月同士で比べました。
| 2024年7月 | 2026年7月 | 差 | |
|---|---|---|---|
| 金利 | 0.525% | 1.175% | +0.650% |
| 元金部分 | 45,714円 | 45,714円 | 0円 |
| 利息部分 | 7,159円 | 14,950円 | +7,791円 |
| 返済額 | 52,873円 | 60,664円 | +7,791円 |
元金部分は45,714円のまま。
返済額が増えた7,791円は、全部利息でした。
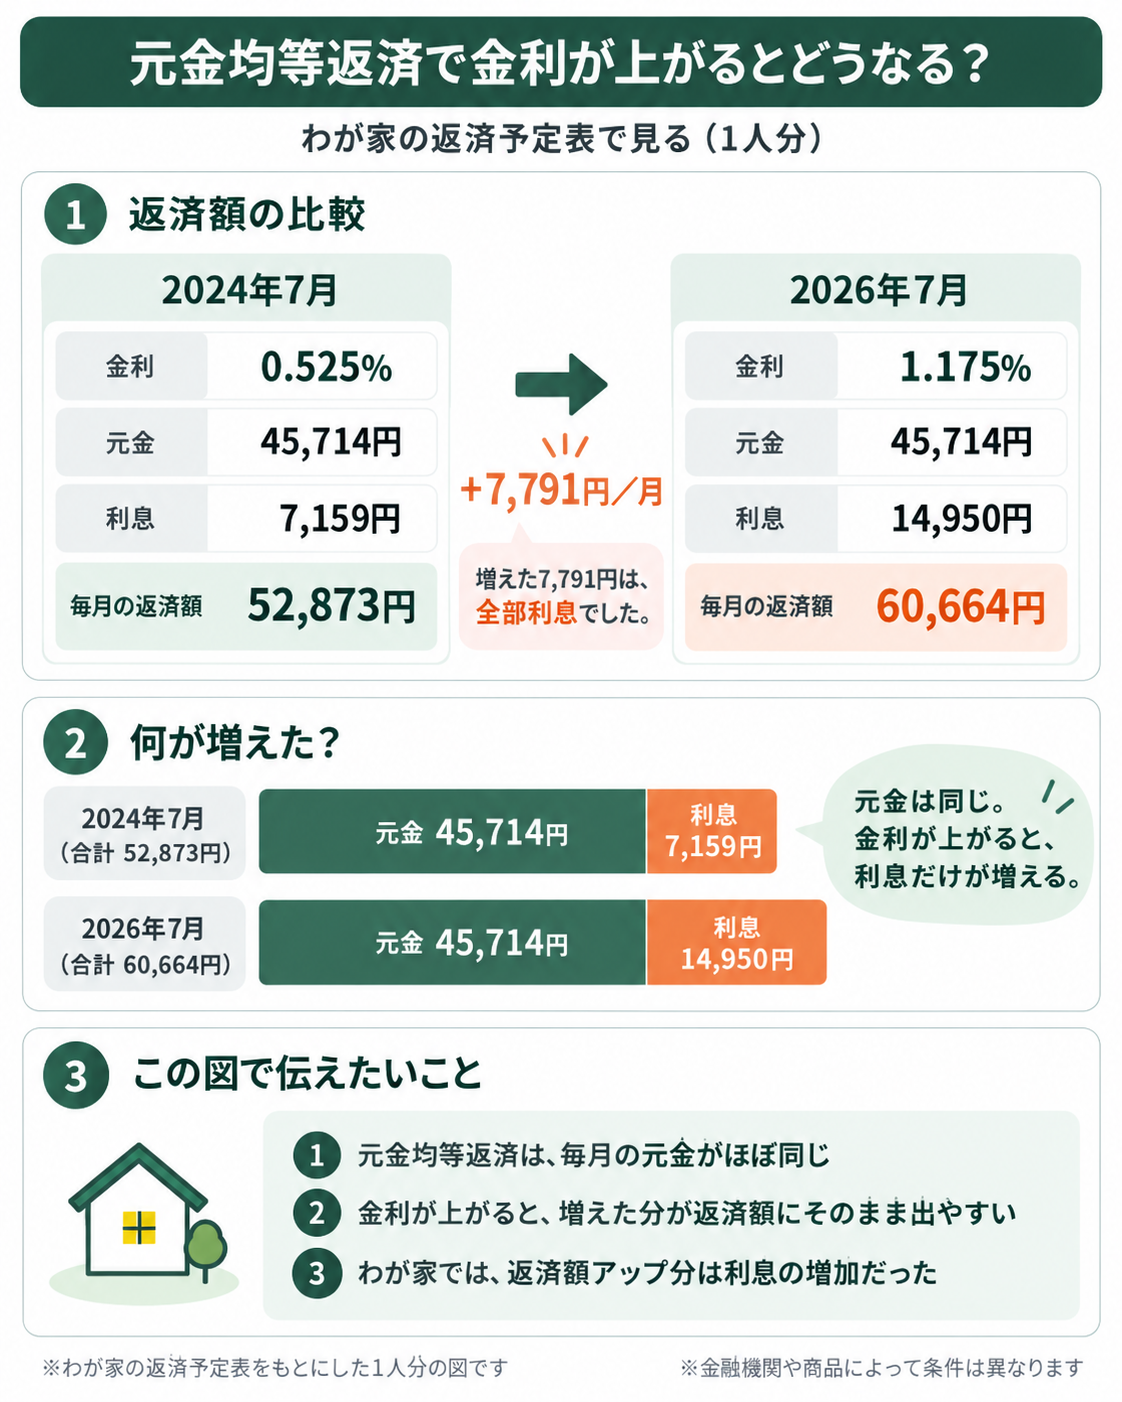
わが家は夫婦のペアローンで、どちらも内容は同じです。
2人分では2024年7月の105,746円から、2026年7月は121,328円。月15,582円増えています。
元金均等を選んだのは、総返済額を少なくしたかったから
2019年に住宅ローンを組むときは、固定か変動かだけでなく、元利均等か元金均等かでも迷いました。
「10年は大丈夫だろう」は甘かった。0.525%で始めた変動金利の今
最終的に元金均等返済にした理由は、総返済額を少なくしたかったからです。
元金均等返済は、毎月返す元金が基本的に一定です。元利均等返済と比べて元金が早く減るため、同じ借入条件なら支払う利息の合計も少なくなります。
制度上の説明については、三菱UFJ銀行の公式ページも参照してください。
実際、わが家の返済予定表では元金部分が毎月45,714円。
24回なら1,097,136円です。
夫婦2人では約219.4万円。この2年間も元金は減っています。
返済額もずっと60,664円というわけではありません。
2026年の予定表では、
- 7月:60,664円
- 8月:60,619円
- 9月:60,574円
となっています。
元金45,714円は同じでも、返済が進めば残高が減るので、金利が変わらなければ利息は少しずつ減ります。
金利は上がった。でも、その金利のままなら返済額は毎月少しずつ下がる。
ここは、返済予定表をちゃんと見るまで意識していませんでした。
金利上昇が返済額にそのまま出るのは、なかなかキツい
変動金利の元金均等返済には、元利均等返済でよく聞く5年ルール・125%ルールがありません。
わが家でも、元金部分は45,714円のまま、増えた利息がそのまま返済額に出ました。
総返済額を少なくしたくて選んだ元金均等ですが、金利が上がっているときに毎月の返済額へ直接出てくるのは、なかなかキツいです。
だから、
「元利均等だったらどうなっていたんだろう」
と気になりました。
「5年以内に返せば金利上昇は関係ない」と思っていた
元利均等返済には、5年ルールを採用している商品があります。
私はこの5年ルールを、
「金利が上がっても5年間は影響を受けない」
みたいに考えていました。
だったら元利均等にして、5年以内に全額繰り上げ返済してしまえばいいんじゃないか。
でも、違いました。
5年ルールで一定期間変わらないのは、毎月の返済額です。
金利そのものが5年間固定されるわけではありません。
たとえば毎月10万円返しているとして、途中で金利が上がった場合。
毎月の返済額が10万円のままでも、その中の利息は増えます。
利息が増えた分だけ、元金に回る金額は減ります。
その状態で5年以内に全額返済するとしても、金利が上がらなかった場合と比べれば、その分だけ元金が多く残っています。
最後にその元金を返すことになるので、
「5年以内に完済するなら、途中の金利上昇は関係ない」ではありませんでした。
5年ルールは、金利上昇をなかったことにする仕組みではなく、毎月の返済額が急に変わらないようにする仕組み。
私はここを分かっていませんでした。
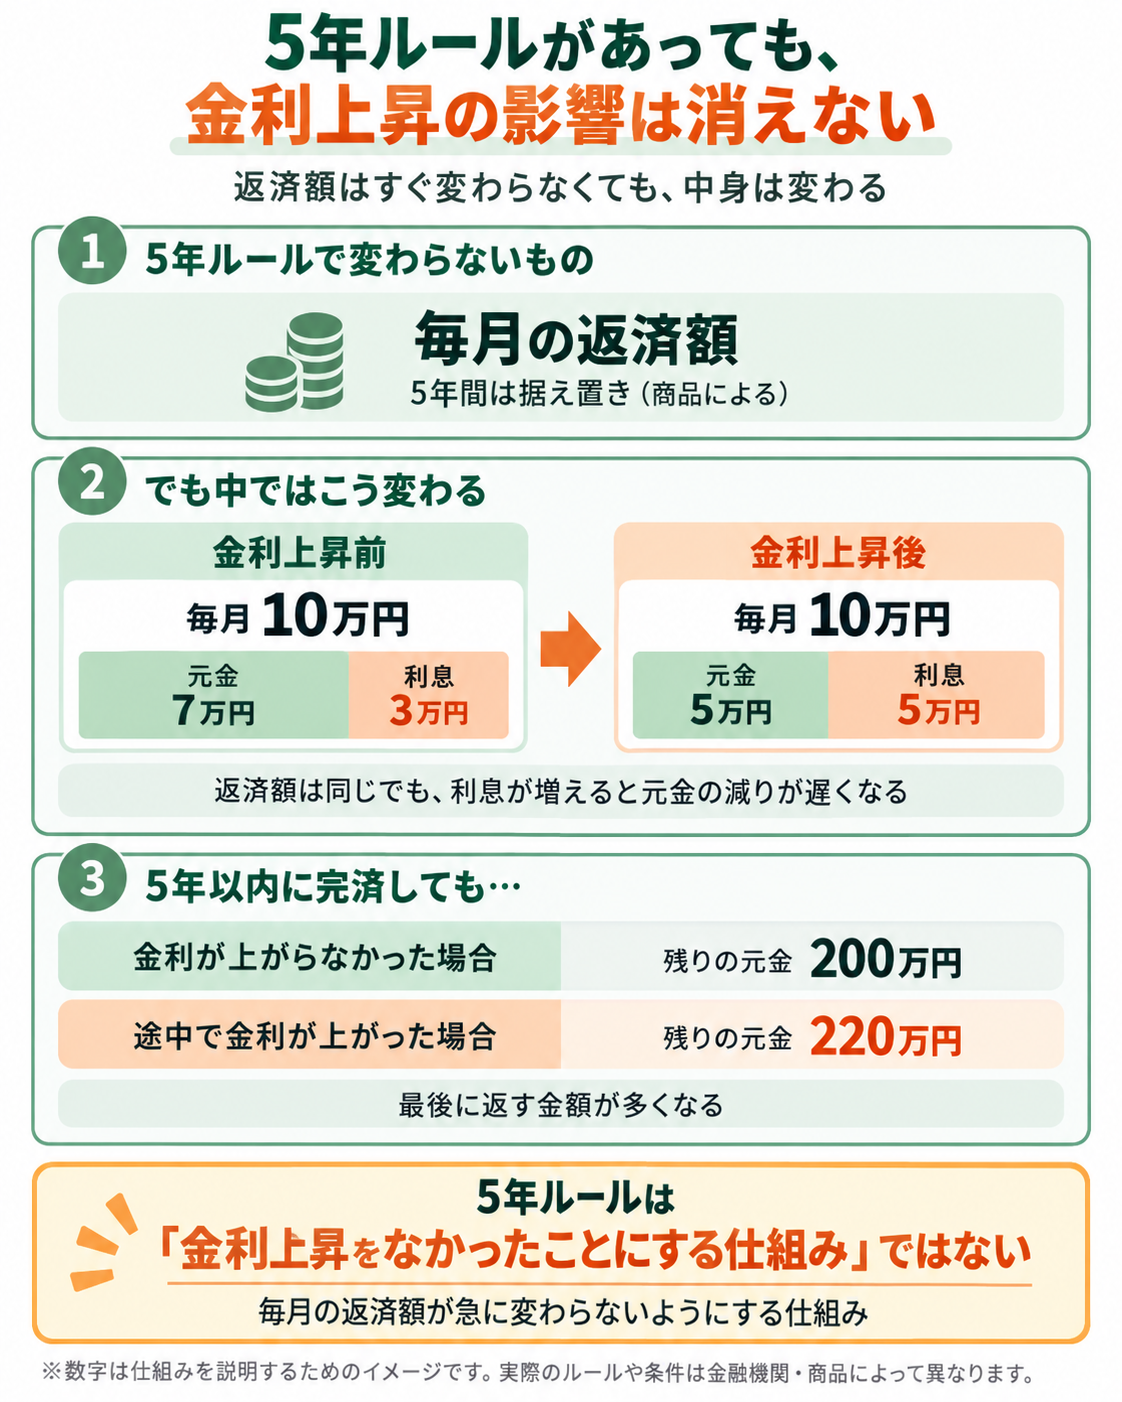
※図は5年ルールの仕組みを分かりやすくするために簡略化したイメージです。数字は説明用で、わが家の返済額ではありません。
三菱UFJ銀行のFAQでも、変動金利の元利均等返済では金利が変わっても次の返済額見直しまで返済額は変わらない一方、元金と利息の内訳は変わると説明されています。また、同行の元金均等返済には5年ルール・125%ルールがありません。
住宅ローンの5年ルール・125%ルールについて知りたい(三菱UFJ銀行)
ただし、元利均等返済なら必ず5年ルール・125%ルールがあるわけではありません。金融機関や商品によって扱いが違うので、契約内容の確認が必要です。
後悔はしていない。でも、今なら元利均等も迷う
元金均等を選んだことを、失敗だったとまでは思っていません。
元金は決まったペースで減っているし、同じ条件なら支払う利息の合計を抑えられるメリットもあります。
ただ、今もう一度、変動金利の住宅ローンを組むとしたら、元利均等もかなり迷うと思います。
5年ルールがある商品なら、金利が上がっても毎月の返済額がすぐには跳ね上がりません。
その一方で、返済額が変わらない間も利息は増え、その分だけ元金の減りは遅くなります。
元金均等は返済額にダイレクトに来る。元利均等は返済額にはすぐ出なくても、中の元金と利息の割合が変わる。
5年ルールがあるから元利均等なら安心、というほど単純ではありませんでした。
そして、その5年ルールを調べ直すきっかけになった繰り上げ返済も、わが家はまだしていません。
住宅ローンは繰り上げ返済したい。でも資産残高が減るのが嫌で返せない
利息がほぼ2倍になった今、繰り上げ返済まで考えると元金均等と元利均等のどちらがどう違うのか、そこはもう少し調べてみたいと思っています。
この記事は、わが家の住宅ローンの返済予定表と、元金均等返済を選んだ私の経験をもとにした記録です。特定の返済方法や繰り上げ返済を勧めるものではありません。5年ルール・125%ルールの有無や内容は金融機関・商品によって異なります。
