マネーフォワードの家計簿でライフプラン表を作ってみた。年間支出1,310万円をそのまま入れられなかった理由
妻のパート勤務で収入が減っても、毎年の家計は回るのか。それを知りたくて、マネーフォワードで約6年つけてきた家計簿からライフプラン表を作り始めました。2025年の年間支出約1,310万円を、そのまま将来の生活費にできなかった理由と、約806万円まで整理した流れを書きます。
この記事の目次
妻は2027年春に今の職場を退職して、その後はパートで働く予定です。
そうなると、世帯の収入は減ります。正直、ここが一番心配でした。
妻の収入が減っても、毎年の家計はちゃんと回るのか。
それを知りたくて、ライフプラン表を作り始めました。
家計簿なら、Money Forward MEで約6年つけています。ただ、その数字をそのまま将来の生活費として使えるわけではなかったんですよね。
妻の退職やパートについて、今決まっていることと決まっていないことは、こちらに書いています。
妻が2027年春に退職予定。パート後の住宅ローンは妻の口座から、NISAは減額予定
ライフプラン表は、これから毎年の家計簿みたいなもの
家計簿は、過去の記録です。先月いくら使ったのか、去年いくら使ったのか。
ライフプラン表は、その反対で、これからの話です。毎年いくら入ってきて、いくら出ていって、手元のお金がどう増えたり減ったりしていくのかを、1年ずつ並べていきます。
なので、ライフプラン表を作るには、まず「わが家は1年にいくらで暮らしているのか」が必要になります。ここは家計簿の出番です。
一から作らず、既存のスプレッドシートのテンプレートを使った
作り始めたのは、2026年10月13日です。
表を一から作ったわけではありません。すでにあるライフプラン表のテンプレート(Googleスプレッドシート)を使いました。
テンプレートの中には、いくつかのシートが入っています。その中で私が最初に使ったのは、「実績管理シート」でした。
実績管理シートは、言ってしまえば月別の家計簿です。食料品や外食、日用品などの項目を縦に、1月から12月を横に並べて、そこに実際に使った金額を入れていきます。
実際のシートを、一部だけ再現するとこんな感じです。
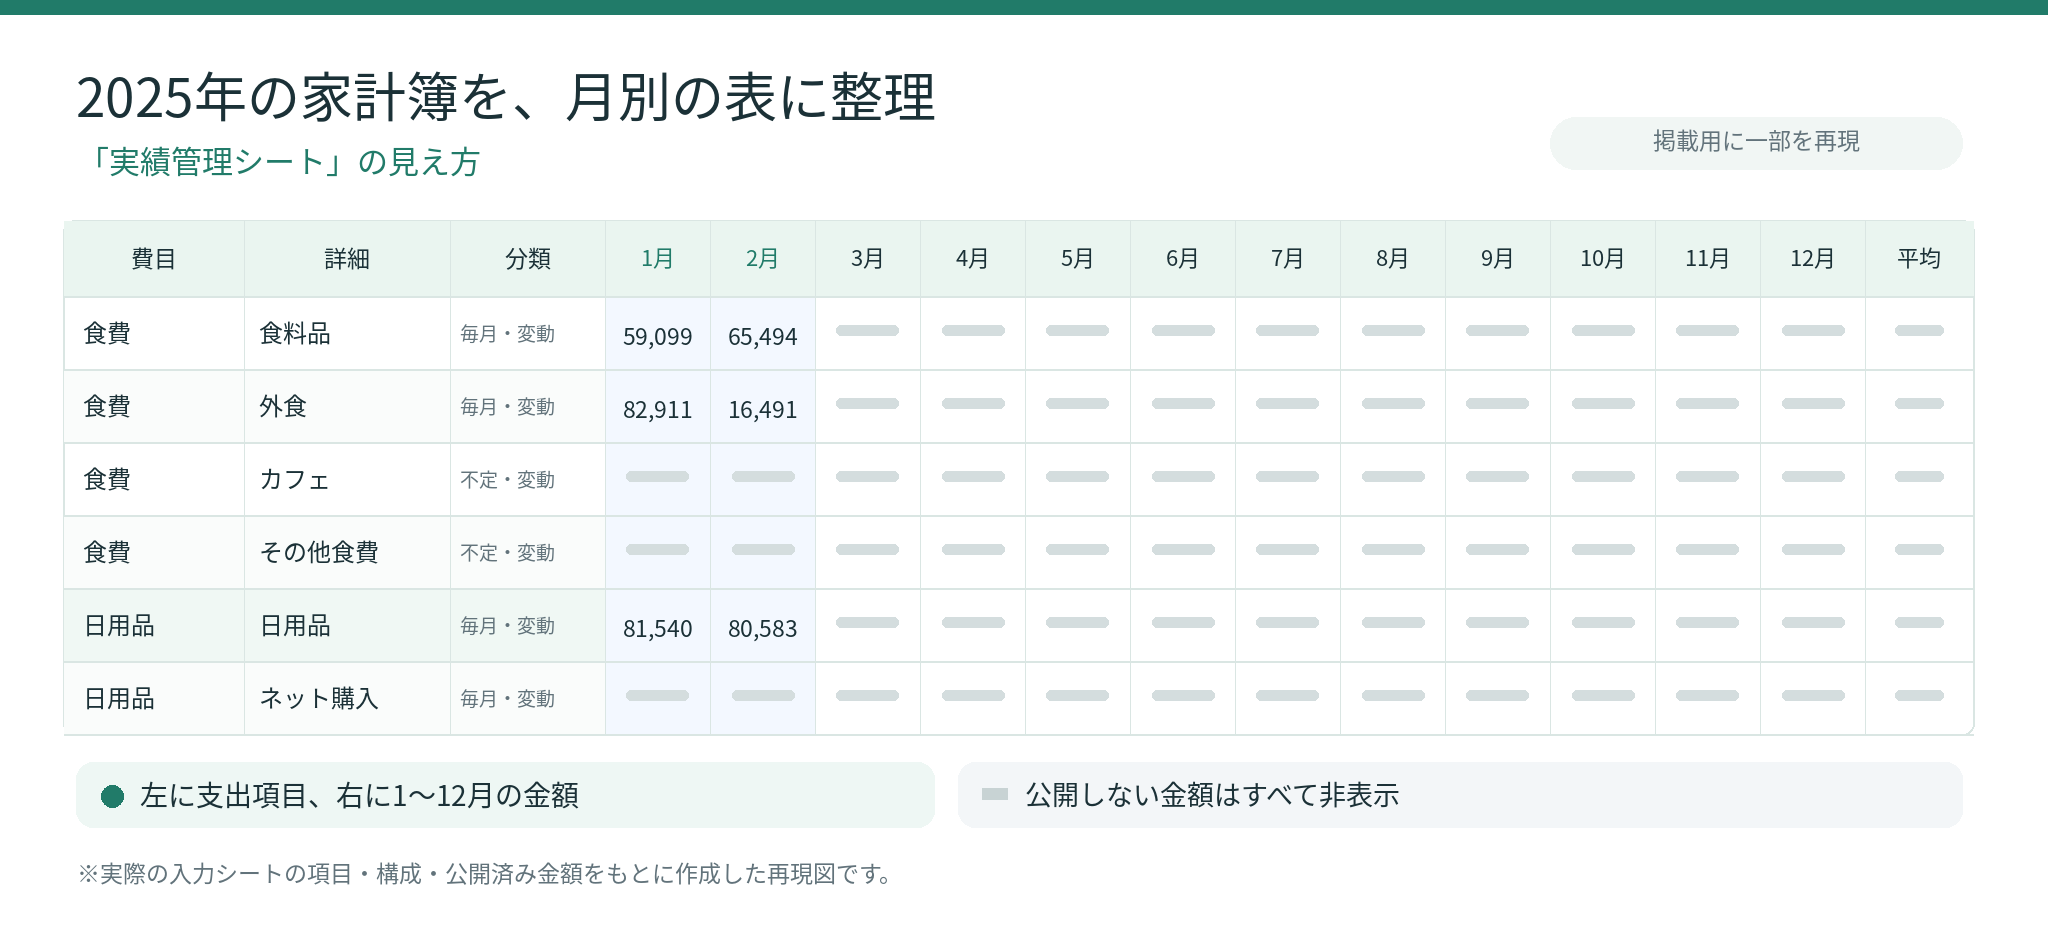
このうち、1月と2月の3項目はこうなっています。
| 項目 | 2025年1月 | 2025年2月 |
|---|---|---|
| 食料品 | 59,099円 | 65,494円 |
| 外食 | 82,911円 | 16,491円 |
| 日用品 | 81,540円 | 80,583円 |
1月の外食は82,911円、2月は16,491円。同じ項目でも、月によってかなり違います。
ちなみに、Money Forward MEからライフプラン表が自動でできあがるわけではありません。
家計簿のデータをCSVで取り出して、項目ごと・月ごとに集計し直してから、スプレッドシートに入れています。整理のしかたは、ChatGPTに相談しながら進めました。
年間支出は約1,310万円。でも、これを毎年の生活費にはできない
家計簿のCSVから2025年1年分の支出を合計して、住宅ローンを実際の返済額に直すと、13,102,147円。約1,310万円です。
この金額はCSVを自分で集計し直したもので、振替扱いの取引も含んでいます。アプリの画面に表示される年間支出を、そのまま写した数字ではありません。
2025年に何にいくら使ったのかは、こちらの記事に書きました。
世帯年収1500万円・4人家族、年間支出1310万円で「えぐっ!!」
ただ、この約1,310万円を「わが家の毎年の生活費」としてライフプラン表に入れると、おかしなことになります。
2025年は、車を2台と電子ピアノを買った年だったんですよね。
| 2025年の大きな買い物 | 金額 |
|---|---|
| ヴォクシー | 3,096,648円 |
| フリード(下取り後の支払額) | 1,550,000円 |
| 電子ピアノ | 281,000円 |
| 合計 | 4,927,648円 |
これを入れたままだと、毎年車を2台買う家計になってしまいます。いや、さすがにそれはない。
なので、この3つは別に分けました。
約1,310万円から引くと、8,174,499円。約817万円です。
とはいえ、これでもまだ「2025年の大きな買い物を除いた金額」です。旅行や医療費、税金、車の維持費などは入ったままなので、これがそのまま毎年の生活費になるとは限りません。
数え方を変えたら約806万円。11万円の差は「振替」だった
試算に使う数字を作るために、今度はCSVで「振替」扱いの取引を外して、もう一度数え直しました。
住宅ローンの補正と、車2台・電子ピアノの除外は同じように行っています。
すると、8,062,405円。約806万円です。
さっきの約817万円とは、112,094円の差があります。
調べてみると、差は「振替」の扱いでした。
Money Forward MEには、口座から口座へお金を移したときなどに、その取引を「振替」として家計の収支から外す仕組みがあります。
ところが2025年の家計簿では、支出の計算対象なのに振替扱いにもなっている取引が20件ありました。
内訳は、ふるさと納税が2件、ネットでの買い物や日用品、本などが18件です。
最初に合計した約1,310万円、そして大きな買い物を引いた約817万円には、この20件も含まれていました。
一方、振替扱いの20件を外したのが約806万円。その差が112,094円です。
実際の買い物も混ざっているので、この20件を生活費から全部外していいのかは、まだ確認できていません。
ライフプラン表の試算には、ひとまず約806万円を使っています。ただ、これも仮の数字で、わが家のふだんの年の生活費だと決まったわけではありません。
妻の収入が減ったら、を別のシートで試してみた
生活費の目安ができたので、次は一番知りたかったことです。
妻の収入が減ったら、毎年の家計はどうなるのか。
これも、テンプレートとは別のシートを作って試しました。
パートの勤務条件も手取りも、まだ決まっていません。なので、妻の月の手取りを0円、8万円、10万円、12万円……と、いくつか仮に置いて比べています。
月12万円も、実際に決まった金額ではありません。
そこから、試算する範囲を広げていった
収入減の試算のあと、試算する範囲を広げていきました。
同じ10月13日のうちに、預貯金と夫婦のNISAの評価額を入れて、この先の資産の動きも見始めました。60歳での退職、退職金、年金なども、仮の条件として入れています。
10月14日以降は、子どもの教育費も入れました。高校が公立か私立か、大学が国立か私立かで、6パターンを作っています。
ほかにも、子どもが独立したあとの夫婦2人の生活費、車の買い替え、家の修繕、退職する年齢、物価の上がり方なども足しました。
最終的には、2075年まで試算しています。
ただ、元のテンプレートを全部埋めたわけではありません。予算を立てるシートや、長期の計画を書くシートは、今もほとんど空のままです。
実際にやったのは、実績管理シートに2025年の家計簿を入れたところから始めて、そのとき知りたいことに合わせてシートを足していく、というやり方でした。
振り返ると、家計簿の1年分を集め、毎年は買わない大きな買い物を分け、振替扱いによる集計の違いも確認しました。
まだ確かめたい数字は残っていますが、そこから妻の収入が減った場合を試算できるところまで進みました。
次の記事では、妻の手取りを月12万円と仮定して、2027年の家計を試算した結果を書きます。
